

서 론
기후위기가 심각해지면서 온실가스 감축의 중요성이 커지고 있다. IPCC는 지구 평균기온 상승을 1.5도로 제한하기 위해서는 2050년까지 전지구적으로 탄소중립을 이행해야 한다고 주장하였다(IPCC, 2018). 이에 따라 국제사회는 2015년 파리협정을 체결하여 각국이 국가 온실가스 감축목표(NDC)를 5년마다 상향하도록 하였다(UNFCCC, 2015). 이후 유럽연합, 미국, 일본 등 주요국은 감축목표를 제시하며 탈탄소 전환을 가속화하고 있다.
우리나라도 2035년까지 온실가스 배출량을 2018년 대비 53~61% 감축하겠다는 목표를 확정하였고(MCEE, 2025), 이를 위한 핵심 수단으로 2015년부터 배출권거래제(K-ETS)를 시행하고 있다. K-ETS는 국가 전체 온실가스 배출량의 약 74%를 관리 대상으로 포괄하며(MCEE, 2025), 계획기간이 지날수록 배출허용총량은 줄고 유상할당 비중은 늘어나는 방향으로 규제가 강화되고 있다. 2021~2025년 3차 계획기간에는 연평균 배출허용총량이 약 6억 970만 톤까지 줄었으며(MOE, 2020), 앞으로도 기업이 부담해야 하는 탄소비용은 계속 늘어날 것으로 보인다.
이러한 규제 강화는 기업에게 두 가지 부담을 준다. 온실가스를 줄이지 않으면 배출권을 사야 하는 비용이 늘고, 반대로 설비를 바꾸거나 공정을 개선해서 배출을 줄이려고 해도 그 자체로 비용이 들고 생산이 위축될 수 있기 때문이다. 그렇다면 감축 노력을 기울인 기업이 실제로 더 좋은 성과를 냈다고 할 수 있을까? 이에 대해서는 상반된 시각이 있다. 환경규제가 오히려 기술혁신을 이끌어 장기적으로 경쟁력을 높인다는 포터 가설이 있는 반면(Porter and van der Linde, 1995), 규제 대응 비용이 생산성을 떨어뜨린다는 견해도 있다. 이를 확인하려면 기업의 경제적 성과와 온실가스 배출을 함께 고려해서 효율성을 측정할 수 있는 방법이 필요하다.
기존 연구들은 주로 ESG 등급 같은 개별 지표에 의존해 왔는데, 이런 지표는 기업마다 다른 투입 및 산출 구조나 같은 업종 내 상대적 위치를 반영하지 못한다는 한계가 있다. 이를 보완하기 위해 투입과 산출을 함께 고려하고, 온실가스처럼 기업이 줄여야 하는 비선호 산출물을 직접 반영할 수 있는 SBM-DEA를 이용한 연구들이 이루어져 왔다.
본 연구는 국내 배출권거래제 대상 50개 기업, 16개 업종의 2014~2024년 패널자료를 이용해 온실가스를 비선호 산출물로 반영한 SBM-DEA로 기업별 효율성을 구하고, 결정요인을 Tobit 모형과 부트스트랩으로 분석한다.
이 연구의 기여는 다음과 같다. 첫째, 온실가스를 비선호 산출물로 반영한 효율성 측정, 탄소집약도의 효율성 영향, RE100 참여와 기업 성과의 관계는 그동안 각각 분리된 연구로 축적되어 왔다. 본 연구는 이 세 흐름을 하나의 틀 안에서 결합하여, 비선호 산출물을 반영한 효율성 측정치를 기반으로 탄소집약도와 RE100 참여가 효율성에 미치는 영향을 동시에 규명하였다는 점에서 기존 연구와 구별된다. 둘째, 산업 단위나 국가 단위 집계자료가 아닌 개별 기업 수준의 패널자료를 이용함으로써, 배출권거래제 대상 기업 간 효율성 수준과 결정요인의 차이를 기업별로 직접 비교하였다.
본 연구는 다음과 같이 구성된다. 제2장에서는 관련 선행연구를 검토하고 연구 공백을 짚는다. 제3장에서는 자료와 SBM-DEA, Tobit·부트스트랩 방법을 설명한다. 제4장에서는 실증분석 결과를 제시하고, 제5장에서는 결과를 요약하고 정책적 시사점과 한계를 논의한다.
선행연구
탄소세와 배출권거래제 등 온실가스 감축 규제가 강화되면서, 기업은 온실가스 배출을 줄여야 하는 상황에 놓이게 되었다. 그러나 온실가스 배출 감축은 생산활동의 위축이나 비용 증가를 야기할 수 있어, 기업은 생산성을 유지하면서도 환경부하를 저감해야 하는 과제를 안게 되었다. 이러한 상황에서 기업이 달성한 경제적 성과와 환경부하 감축을 함께 평가할 수 있는 효율성 개념이 등장하였으며, 이에 따라 효율성의 측정과 분석을 다루는 다양한 연구가 이루어져 왔으며, 특히 기업의 지속가능성 성과가 효율성 및 재무성과와 어떤 관계를 갖는지에 대한 실증연구는 축적되어 왔다. 효율성을 측정하는 방법은 생산함수의 형태를 가정하는 모수적 접근(Stochastic Frontier Analysis, SFA)과 함수형태에 대한 가정없이 선형계획으로 효율적 프런티어를 구성하는 비모수적인 접근(Data Envelopment Analysis, DEA)으로 구분된다.
SFA를 활용한 효율성 평가 문헌은 매우 많지만(Filippini and Hunt, 2012), 기업을 대상으로 한 연구로 한정하면 다음과 같다. Seong(2011)은 부산시 물류창고업체를 대상으로 SFA와 DEA를 함께 적용하여 측정 결과를 비교하였는데, 두 방법이 산출한 효율성 값과 기업 순위가 서로 달라서 방법론 선택이 평가 결과를 좌우할 수 있음을 보였다. 또한 da Silva(2023)는 미국 상장기업의 기술효율을 SFA로 추정하여 환경성과가 높은 기업일수록 기술효율이 높게 나타나는 양의 관계가 확인되었으며, 이 관계는 효율성이 높은 기업일수록 강해지는 비선형(볼록) 형태를 띠는 것으로 나타났다.
특히 전통적인 효율성 측정에 온실가스와 같은 비선호 산출물(undesirable output)을 제약으로 반영하면 환경적인 측면까지 함께 평가할 수 있어 DEA가 활용되어 왔다. 이러한 DEA 장점을 바탕으로 ESG와 효율성을 연결한 연구가 이어졌다. Choi and Lee(2023)는 국내 상장 제조업 143개 기업을 ESG 등급에 따라 우량과 비우량 그룹으로 구분한 뒤, 서로 다른 그룹을 하나의 공통 기준에서 비교하는 방법으로 그룹 간 효율성을 비교하였다. Wang et al. (2025)이 중국 상장기업을 대상으로 한 ESG가 기업의 운영효율성에 미치는 영향을 DEA로 분석한 연구가 이루어졌다. 이들의 연구는 투입과 매출처럼 기업이 늘리려는 산출인 선호 산출만으로 효율 프런티어를 구성하고 ESG와 재무성과를 효율성의 결정요인이나 비교 기준으로 다루었다는 점에서 공통점을 지닌다. 그러나 온실가스 배출과 같은 환경적 부담을 측정에 반영하지 않았다는 한계가 있다. 그 결과 같은 산출을 더 많은 배출로 달성한 기업과 적은 배출로 달성한 기업을 구분하지 못해 환경부담이 큰 기업의 효율성이 실제보다 높게 평가될 수 있다. 이러한 한계를 보완하기 위해서 온실가스를 기업이 줄여야 하는 산출인 비선호 산출로 직접 포함해서 효율성을 측정하려는 연구가 제시되었다.
먼저 온실가스를 포함시킨 효율성 측정은 국내외에서 시도되어 왔다. 국내에서는 2008~2011년 온실가스 에너지 목표관리제 지정기업을 대상으로 효율성을 측정한 뒤 효율·비효율 기업을 구분한 연구 Kang et al.(2014), Kim (2014)이 23개 기업의 4개년 자료를 DEA로 효율성을 산출하고 경제성과의 관계를 분석한 연구가 있으나 표본이 소수 기업에 한정되고 기간이 짧을 뿐 아니라 소수 업종이라는 연구 한계가 있다.1) 또한 전통적인 방사형 DEA2)는 투입 산출을 비례적으로 조정하여 슬랙과 비선호 산출물을 효율성 측정에 직접적으로 반영하기 어려워 이러한 한계를 보완하기 위해 슬랙을 직접 반영하는 SBM(Slack-Based Measure) 모형이 제안되었고(Tone, 2001), 이후 온실가스와 같은 비선호 산출물을 포함하도록 확장되었다(Tone, 2003). 본 연구와 방식이 가장 유사한 Choi et al.(2018)는 배출권거래제 대상 국내 20개의 철강기업에 노동 자본 에너지를 투입요소로 가정하고 매출액과 온실가스 배출을 각각 선호, 비선호 산출로 둔 SBM을 적용하여 온실가스 배출량을 배제할 경우 효율성이 과대평가되며 환경 에너지 효율이 시간에 걸쳐 하락함을 보였다. Sun et al.(2024)이 중국 상장 반도체 129개 기업에 SBM-DEA와 Tobit을 결합해 환경성과와 효율성 사이의 양의 관계를 확인하였다.
이렇게 측정된 효율성이 기업의 지속가능성 요인과 어떤 관계를 갖는지에 대해서 상반되는 견해가 존재한다. 환경규제와 친환경을 위한 투자가 혁신을 유발해서 비용을 상쇄한다는 포터 가설은 양의 관계를 예측하는 반면에 환경 대응이 자원을 분산시키고 비용을 높인다는 상충적인 관점은 단기에는 음의 관계를 예측한다. 실제로 약 2,200개 연구를 종합한 Friede et al.(2015)은 ESG와 재무성과 간 관계가 대체로 비부정적이라고 정리하면서도 그 방향이 연구에 따라 엇갈린다고 보고하였다. ESG와 효율성의 관계를 직접 분석한 연구 역시 방향이 엇갈린다. 긍정적 관계를 보고한 연구로 Pacagnella Jr et al.(2026)는 석유·가스 131개 기업을 2단계 Network DEA로 분석해 효율성이 높은 기업일수록 ESG 점수가 유의하게 높음을 보였고, Mahanta et al.(2024)는 약 900개 기업을 VRS DEA와 분위회귀법으로 분석해 ESG와 재무성과를 잇는 과정에서 효율성이 매개로 작용하는 비선형적 U자형 관계를 제시하였다. 반면 부정적 관계를 보고한 연구로, 한국ESG기준원 등급과 DEA·Tobit을 결합한 국내 연구 Yoon and Chun (2022)는 ESG 등급이 높을수록 경영효율이 낮아짐을 보였다. 한편 Cheng et al.(2023)은 ESG를 구성요소로 분해해 1,108개 중국 기업을 분석한 결과, 효율성 차원에 따라 재무성과와의 관계가 혼재됨을 보였다. 이처럼 ESG와 효율성의 관계는 표본·방법·측정방식에 따라 다르게 나타난다.
ESG가 환경, 사회, 지배구조를 나타내는 지표라면 배출 부담을 보다 직접적으로 포착하는 탄소집약도와 기업 성과의 관계에 주목한 연구도 이어졌다. Laskar et al.(2022)는 인도 상장기업 상위 100개를 대상으로 탄소집약도가 기업 성과와 유의한 음의 관계를 가지는 것으로 보고하였으며 방향거리함수(Directional Distance Function, DDF)에 기반한 탄소효율성 지표를 구성한 연구에서 탄소효율성이 기업 위험과 음의 관계를 가져 환경성과의 대리지표로 기능할 수 있음을 제시하였다. 이러한 결과, 배출 부담이 큰 기업일수록 효율성 측면에서 불리하게 평가될 수 있음을 시사하며 탄소집약도를 효율성의 결정요인으로 검토할 필요성을 뒷받침한다.
탄소집약도가 배출을 줄이는 측면에서 효율성과 연결된다면, 투입하는 에너지원 자체를 친환경적으로 전환하는 시도는 환경 대응의 또 다른 방향을 제시한다. 특히 RE100은 기업의 사용 전력을 재생에너지로 100% 조달하겠다고 자발적으로 선언하는 글로벌 이니셔티브로서 배출량을 사후적으로 줄이는 것에 그치지 않고 에너지 투입 구조를 친환경적으로 바꾸려는 적극적 대응을 대표한다. 이처럼 적극적인 환경 대응이 기업의 효율성 및 성과로 이어지는지에 대한 관심이 커지고 있으나, RE100은 비교적 최근에 등장한 재생에너지 이니셔티브로서 이를 기업 효율성, 성과와 연결한 연구가 아직 드물다는 점이 특징이다. Jalalov and Bae(2025)는 약 677개 기업의 2014~2022년 자료를 2단계로 분석해서 기업규모와 재생에너지 비중이 RE100 가입 확률을 높이고 RE100 참여를 통해서 운영효율을 매개로 재무성과에 긍정적인 영향을 준다는 것을 밝혔다. 반면 Park(2024)는 성향점수와 사건연구를 통해서 RE100 가입 이후 재생에너지의 의존도는 상승하였지만 환경(E), 사회(S) 점수는 오히려 약화된 것을 보여 RE100과 ESG가 항상 비례하지 않음을 시사하였다.
위를 종합하면 온실가스를 비선호 산출물로 반영한 효율성 측정, ESG 및 탄소집약도와 효율성의 관계, RE100과 기업 성과의 관계가 각각 축적되어 왔으나, 이들을 하나의 틀에서 결합한 연구는 드물다. 이러한 공백에 착안하여 본 연구는 2014~2024년 배출거래제 대상 50개 기업의 11개년을 비선호 산출물을 반영한 SBM-DEA를 적용하여 온실가스 포함·미포함 모형을 비교하고, 기업 연령과 탄소집약도 등의 변수를 Tobit 모형으로 분석하되 관측치를 복원추출하는 Efron(1979)의 사례(case) 부트스트랩으로 추론을 수행한다. 이를 통해 본 연구는 SFA의 모수적인 가정을 넘어 비선호 산출물을 반영한 SBM-DEA로 측정한 효율성을 바탕으로, 환경 대응과 효율성의 관계를 포터 가설과 상충 관점에서 국내 기업에 기반한 실증적인 근거를 더한다.
방법론
데이터 및 분석 절차
본 연구는 온실가스 다배출 기업의 효율성을 측정한 뒤 그 효율성에 영향을 미치는 요인을 분석하는 것을 목적으로 한다. 이를 위해서 온실가스 에너지 다소비 및 배출권거래제 대상 기업 가운데, 재무자료를 공시하는 상장기업이면서 온실가스 배출량 자료를 확보할 수 있는 기업으로 분석 대상을 50개로 한정하였다. 분석 기간은 2014년부터 2024년까지 11개년이며, 전체 표본은 50개 기업 × 11개년으로 총 550개 관측치의 패널자료(panel data)이다. 분석 대상은 화물물류, 정유, 반도체, 항공 등 16개 업종에 분포한다. 본 연구는 50개의 기업을 16개 업종의 단일 프런티어로 포락하였는데, 이는 업종별 평균 관측 기업수가 3~4개 수준으로 제한적이어서 메타프런티어나 업종별 개별 프런티어 추정에 필요한 DMU를 충족시키기 어렵다는 자료상 제약에 기인한다. 다만 이로 인해 추정된 효율성이 업종 고유의 생산기술 차이를 완전히 통제하지 못할 가능성이 존재하며 이는 본 연구의 한계로 후술한다.
본 연구의 분석은 두 단계로 이루어진다. 1단계에서는 각 기업의 효율성을 측정하기 위해 SBM-DEA(slack-based measure DEA)을 수행한다. 효율성 추정에 필요한 변수는 투입변수, 선호 산출물, 비선호 산출물로 구성된다. 이때 투입변수로는 종업원 수(명), 유형자산(백만 원), 에너지 사용량(TJ)을 사용하였으며, 산출변수로는 선호 산출물(desirable output)인 매출액(백만 원)과 비선호 산출물(undesirable output)인 온실가스 배출량(teq)을 사용하여 SBM 모형에 도입하였다(Financial Supervisory Service, 2026; Greenhouse Gas Inventory and Research Center of Korea, 2026). 1단계에 사용된 설명변수는 Table 1에 정리하였다. 2단계 분석에서는 1단계에서 산출된 효율성 점수를 종속변수로 설정하여 효율성에 영향을 미치는 기업 특성요인을 규명하기 위해서 토빗(Tobit) 회귀분석을 수행한다.
Table 1.
Variables used in the efficiency analysis
산출변수로 사용한 매출액과 온실가스 배출량은 효율성 평가에서 상반된 의미를 가지는데, 매출액은 클수록, 온실가스 배출량은 작을수록 효과적인 것으로 평가된다. 본 연구는 비선호 산출물인 온실가스 배출량을 포함한 효율성과 포함하지 않은 효율성을 구분하여 효율성을 평가하였다. 두 모형을 구분한 이유는 다음과 같다. 비선호 산출물을 모형에서 제외할 경우 온실가스 배출이 많은 기업이더라도 매출액이 크면 높은 효율성을 갖는 것으로 평가될 수 있는데, 이는 기업의 환경적 효율성 측정을 반영하지 못하는 한계로 작용할 수 있다. 반면 온실가스 배출량을 비선호 산출물로 모형에 포함하면 동일한 경제적 성과를 적은 환경 부담으로 달성한 기업이 더 효율적인 것으로 평가되어 환경적 측면이 함께 반영된다. 따라서 본 연구는 두 모형의 효율성 점수를 모두 산출한 뒤 그 차이를 비교함으로써 환경적 요소의 반영 여부가 기업 효율성 평가에 어떤 영향을 미치는지 함께 살펴보고자 한다.
각 설명변수는 다음과 같은 이론적·실증적 근거에 따라 산정되었다. 기업 연령은 조직의 학습효과와 설비 노후화라는 상반된 경로를 통해서 효율성에 미칠 수 있는 변수로 선행연구에서도 효율성 결정요인으로 검토되어 왔다. 배출권 여유율(Ratio)은 기업이 보유한 배출권 대비 실제 배출량의 여유 정도를 나타내는 변수로, 배출권 제약이 느슨할수록 감축 유인이 약화되어 효율성에 부정적으로 작용할 수 있다는 배출권거래제 선행연구의 논의에 근거한다. 탄소집약도는 매출액 대비 온실가스 배출량으로, 값이 낮을수록 저탄소 생산구조를 가진 기업임을 의미하고 효율성과 음의 관계가 다수의 환경효율성 연구에서 보고되어왔다. RE100 참여 여부는 재생에너지 전환에 따른 단기적 비용 부담이 효율성에 미치는 영향을 포착하기 위한 변수이며, ESG등급은 기업의 비재무적 성과가 운영 효율성과 맺는 관계를 검토하기 위해 포함하였다. 마지막으로 에너지집약도는 매출액 대비 에너지 사용량으로, 에너지 이용의 효율성을 직접적으로 반영하는 변수로 설정하였다.
식 (1)에 포함된 2단계 설명변수의 정의는 다음과 같다.
기업 연령은 설립 후 경과 연수로 측정하였다. RE100 가입 여부는 RE100 또는 K-RE100 가입 시 1, 미가입 시 0을 갖는 더미변수로 측정하였으며 두 제도에 모두 가입한 경우에는 1로 처리하였다. 배출권 여유율()은 각 기업이 할당받은 온실가스 배출권을 실제 배출량으로 나눈 값(할당량/배출량)으로 이 값이 1보다 크면 할당량 대비 배출이 적어 배출권에 여유가 있음을, 1보다 작으면 할당량을 초과하여 배출권이 부족함을 의미한다. 탄소집약도(Carbon intensity, CI)는 온실가스 배출량을 매출액으로 나눈 값을 측정하였다. ESG 등급은 한국 ESG기준원등이 발표한 통합 등급을 수치로 환산하여 적용하였다. 각 변수의 측정방법과 자료출처는 Table 2와 같다.
Table 2.
Variables used in the Tobit analysis
SBM-DEA
자료포락분석(data envelopment analysis, DEA)은 Charnes et al.(1978)에 의해 최초로 제안한 CCR 모형에서 출발한 비모수적 프런티어 효율성 분석 기법이다. CCR 모형은 생산함수 함수형태에 대한 가정 없이 선형계획을 통해 다수의 투입과 산출을 통해 의사결정단위(decision making unit, DMU)의 상대적 효율성을 측정하고 모든 DMU가 최적 규모에 운영된다는 불변규모수익(constant returns to scale, CRS)을 가정한다. 이때 측정되는 효율성은 순수기술효율성뿐만 아니라 규모 효율성까지 포함하는 기술효율성으로 해석된다.
그러나 현실에서 불완전 경쟁, 규제등 다양한 요인으로 모든 DMU가 최적의 규모에서 운영된다고 가정하기 어렵다. 이러한 한계를 보완하기 위해서 Banker et al.(1984)는 기존 CCR 모델에서 볼록성 제약을 추가한 BCC 모델을 제안하였고, 이는 가변규모수익(variable returns to scale, VRS)을 가정한다. 이를 통해 순수기술효율성과 규모 효율성을 분리할 수 있게 확장하였다. 본 연구는 분석 기간 동안 기업 간 규모 격차가 커서 모든 기업이 최적의 규모에서 운영된다고 보기 어려운 점을 고려해 규모에 따른 수익의 체증 및 체감을 반영하는 가변규모수익을 가정하였다.
하지만 전통적인 방사형 DEA는 투입과 산출 요소의 비례적 조정만 고려해서 투입 초과분이나 산출 부족분, 즉 슬랙(slack)을 효율성 측정에 직접적으로 반영하는데 한계를 가지고 있어 이를 보완하기 위해 Tone(2001)은 슬랙을 직접 반영하는 SBM모형을 제안하였다. 다만 기본 SBM-DEA는 온실가스 같은 비선호 산출물을 반영하지 않으므로, Tone (2003)은 온실가스 배출량 같은 비선호 산출물을 효율성 측정에 포함할 수 있도록 SBM-DEA 모형을 확장하였다. SBM은 투입과 산출의 조정 비율에 대한 사전 가정없이 슬랙을 직접 반영하므로, 업종 및 공정에 따라 에너지 사용구조가 다른 배출권거래제 대상 기업을 비교하는데 적합하다.
본 연구의 투입요소 구성은 신고전파 생산함수를 에너지 투입까지 포함하여 확장한 Y = f(K, L, E) 형태에 기반한다. 이러한 접근은 Berndt and Wood(1975), Hudson and Jorgenson(1974) 이래 에너지경제학에서 자본(K) 노동(L) 에너지(E)를 생산요소로 설정하는 표준적인 틀로 자리잡아왔으며, 본 연구에서도 이를 따라 종업원 수(노동), 유형자산(자본), 에너지 사용량(에너지)을 투입변수로 설정하였으며, 선호 산출물로는 매출액을, 비선호 산출물로는 온실가스 배출량을 사용하였다. SBM 모델 효율성 점수 p는 식 (2)와 같은 목적함수와 제약식을 통해 산출된다.
여기서 는 의사결정(Decision Making Unit, DMU)의 I번째 투입요소 값, 는 r번째 산출 요소 값, 는 t번째 비선호 산출물 값이다. 는 번째 투입 요소의 초과분(slack), 는 번째 선호 산출 요소의 부족분(slack)을 나타내고 는 t번째 비선호 산출요소의 초과분(slack)을 나타낸다. m은 투입요소의 수, 과 는 각각 선호 산출물과 비선호 산출물의 수, 는 강도변수(intensity variable)이다. 또한 이 모델은 선형 계획법(Linear Programming, LP)으로 변환된 뒤 계산되며 효율성 점수는 0에서 1까지 사이의 값을 가진다. 효율성 점수인 = 1인 DMU는 효율적인 것으로 간주된다.
다만 효율성 점수의 분포가 0과 1에 밀집되는 양극화 현상이 나타나 이를 완화하기 위해, 식 (2)의 투입·산출 변수에 자연로그 변환을 적용한 뒤 동일한 SBM 모형을 재추정하였다. 식 (2)의 를 각각 식 (2-1)과 같이 로그 변환된 값으로 대체하여 동일한 목적함수와 제약식을 통해 산출한 효율성 점수를 LOG_VRS()로 정의하였다.
모든 투입 산출 변수의 원자료 값이 1보다 크기 때문에 In() 계산시 0 또는 음수 문제는 발생하지 않는다. 식 (2)와 식 (2-1)은 목적함수 및 제약식 구조가 동일하므로, 역시 SBM 효율성 점수의 정의상 성질에 따라 항상 [0,1]구간의 값을 갖는다. 즉 로그변환은 산출된 효율성 점수 자체가 아니라 DEA에 투입되는 원자료에 적용되며, 이 점에서 Table 3의 LOG_VRS 분포가 [0,1] 구간을 유지하는 것과 정합적이라고 볼 수 있다.
토빗(Tobit) 분석
본 연구는 다단계 접근 방식을 통해 기업 효율성에 영향을 미치는 요인들을 분석한다. 1단계에서 효율성을 측정하기 위해 DEA를 적용하여 기업별 효율성 점수를 산출하였다. DEA 효율성 점수는 이론적으로 0에서 1사이의 값을 가지며, 경계값에 0 또는 1에 관측치가 집중되거나 구간내에서만 값이 나타나는 절단(censored) 특성을 지니는데, 이러한 절단된 종속변수에 대해 일반최소제곱법(ordinary least squares, OLS)을 직접 적용할 경우, 추정치에 편의(bias)가 발생해 결과 해석에 오류가 발생할 수 있다.
이러한 한계점을 극복하기 위해서 본 연구에서 절단된 종속변수에 적합한 Tobit 모형을 사용하였다. Tobit 모형은 제한된 종속변수(limited dependent variable)를 다루는데 있어서 통계적으로 유효한 추정치를 제공한다. 이 모형은 Tobin(1958)이 제시한 접근 방식에 기반한다. Tobin은 관찰되지 않는 잠재변수가 독립 변수들의 선형 조합으로 주어지고, 실제로 관찰되는 변수는 잠재 변수가 특정 임계값보다 작을때는 임계값을, 그렇지 않을 때는 잠재 변수에서 오차항을 뺀 값을 갖는 형태로 모델링함으로써, 제한 종속 변수의 특성을 효과적으로 설명하는 방법을 제안하였다. 본 연구는 기업 및 연도 고정효과를 별도로 통제하지 않는 pooled Tobit 모형을 사용하였다. 이는 1단계에서 산출된 DEA 효율성 점수가 이미 각 기업-연도 단위의 상대적 성과를 반영한 값이라는 점과 표본 기간 및 규모를 고려하였을 때 패널 구조를 명시적으로 모델링하기보다 절단회귀 형태로 결정요인을 분석하는 방식을 택하였기 때문이다. 식은 아래와 같다.
여기서 는 잠재변수, 는 실제 관찰되는 효율성 점수, 는 설명변수 벡터, 𝛽는 추정 모수벡터, 는 정규분포를 따르는 오차항이다.
이때 는 관측치(기업년도 단위, 식 (2)의 DMU 인덱스 와 동일한 단위)를 가리키며, 식 (2) 및 식 (2-1)에서 번째 투입요소를 나타내는데 사용된 와는 다른 의미임에 유의해야한다.
다만 Tobit 추정은 오차항의 등분산성과 정규성을 전제로 하여 DEA 효율성 점수가 동일한 표본을 통해 산출되므로 관측치 간의 상호 의존성을 내포한다는 특징에서 모수적 가정에 기반하는 표준오차가 편의를 지닐 수 있다. 또한 효율성 점수 분포 자체가 경계값에 밀집해 있어 특정 표본이나 개별 관측치 영향을 받을 가능성이 크다. 따라서 본 연구는 모수적 가정에 의존하지 않아 회귀계수의 안정성과 추론의 신뢰성을 재검토하기 위해서 Efron(1979)이 제안한 부트스트랩(Bootstrap) 절차를 강건성 검사로 추가 수행하였다.
부트스트랩은 모집단 분포를 관측된 표본의 경험적 분포를 대체하며 모집단으로부터 복원추출한 다수의 재표본에 대해서 동일한 추정을 반복하는 과정을 통해서 추정량의 표본분포를 도출하는 재표본추출(resampling) 방법으로 직접 도출하기 어려운 통계량에 대해서도 표준오차와 신뢰구간을 구할 수 있다. DEA 맥락에서 Zakaria(2023)는 비모수적 부트스트랩을 DEA에 적용하면 효율성 추정의 강건성과 정밀도 지표를 확보할 수 있음을 보였다. 2단계 분석에서 부트스트랩을 활용한 사례는 환경변수가 효율성에 미치는 영향을 부트스트랩으로 추정한 Latruffe et al. (2008)과, 그 절차를 통계 소프트웨어에서 구현할 수 있는 형태로 나타낸 Badunenko and Tauchmann(2019)등을 들 수 있다.
본 연구는 원래 표본과 동일한 크기의 재표본을 관측치(기업-연도) 단위로 복원추출하여 각 표본마다 Tobit 회귀를 반복 추정하여 얻은 추정치 분포로부터 경험적 표준오차와 신뢰구간을 산출하였다. 본 연구에서 부트스트랩 반복횟수를 2,000회로 설정하였다. 부트스트랩으로 얻은 계수 추정치의 크기 및 유의성이 Tobit 모형의 결과와 일관되게 나타나는 것을 비교함으로써 추정 결과가 특정 분포에 의해 좌우되지 않고 강건함을 확인하였다.
연구 결과
본 절에서는 앞서 제시한 SBM-DEA로 측정한 효율성 점수와 이를 바탕으로 한 Tobit Bootstrap 분석 결과를 제시한다. 먼저 효율성 점수의 분포 특성을 살펴보고, 기업별 효율성 양상, 결정 요인에 대한 Tobit 및 Bootstrap 추정 결과, ESG를 추가한 보완 분석을 차례로 논의한다.
DEA 효율성
앞서 기술한 550개 관측치 패널에 가변규모수익(VRS)을 가정한 SBM-DEA를 적용하여 효율성 점수를 산출하였으며, 변수에 대한 기초통계량은 Table 3에 제시하였다.
Table 3.
Descriptive statistics of VRS and LOG_VRS
온실가스 포함 모형의 효율성 점수 표준편차와 변동계수가 0.337과 78.93으로 높게 나타나 관측치 간 분산이 상당히 큰 것으로 확인되었다. 실제로 전체 관측치를 살펴보면 효율성 점수가 1이나 0에 가까운 값에 몰리는 양극화 현상이 뚜렷하게 나타났으며, 이는 효율적 기업과 비효율 기업 간 격차가 매우 크다는 것을 의미한다. 이러한 분포 특성이 후속 분석에 영향을 줄 수 있어 변수 안정화 및 극단값을 완화하기 위해 로그 변환된 효율성 변수(LOG_VRS)를 활용하였는데 그 결과 표준편차와 변동계수가 감소하여 분포가 안정적인 것으로 나타났으며 기업 간 과도한 격차가 축소되었다. 0.5 미만의 효율성 점수를 가진 관측치도 VRS 기준 382개에서 LOG_VRS 기준 0개로 줄어들어, 로그 변환이 지나치게 낮은 효율값을 완화하였음을 보여준다. 여기서 VRS는 DEA 모형에서 기업 간 규모의 차이를 프런티어 설정 단계에서 반영하는 가정인 반면에 로그 변환은 이미 산출된 효율성 점수에 사후적으로 적용된 것이 아닌, 식 (2-1)과 같이 DEA에 투입되는 원자료 단계에서 적용된 동일한 SBM 모형을 재추정한 결과이며, 로그 변환은 투입 산출 변수 간 격차를 비선형적으로 압축하는데, 이 압축 정도는 변수마다, 그리고 온실가스 포함 모형과 미포함 모형마다 서로 다르게 작용한다. 그 결과 두 모형은 효율적 프런티어의 구성이 재조정될 수 있고, 이는 원자료 기준의 상대적 우열관계가 로그변환 이후 반드시 유지되지 않음을 의미한다.
한편 Table 3에는 온실가스 배출량을 포함한 모형(VRS, LOG_VRS)뿐 아니라 미포함 모형(VRS1, LOG_VRS1)의 기초통계량도 함께 제시하였다. LOG_VRS1의 평균은 LOG_VRS의 평균보다 높게 나타났는데, 이는 온실가스 배출량이라는 비선호 산출물 제약이 제거되면서 전반적인 효율성 수준이 상승한 결과로 해석된다. 이러한 경향은 표준편차와 변동계수에서도 확인되는데, 이는 평균 수준의 상승뿐 아니라 미포함 모형의 분산이 더 작게 나타나 온실가스 배출량이라는 추가적인 제약이 기업 간 효율성 격차를 확대하는 방향으로 작용함을 시사한다.
분석 기간 동안 효율성 점수는 기업별 연도별로 뚜렷한 편차를 보였다. 대체로 LOG_VRS가 VRS보다 크게 나타났으나, S-OIL의 효율성의 경우 반대 양상이 관찰되었는데 이는 대규모 투입·산출 규모로 인해 프런티어로 평가되었다가 로그 변환 후에는 규모가 완화되면서 상대적으로 비효율성이 나타난 결과로 해석된다.
영풍제지는 두 지표 모두 거의 1에 근접한 값이 지속적으로 관측되어, 투입 대비 산출과 탄소 관리 효율성 양 측면에서 우수한 성과를 보인 대표적 사례에 해당한다. 한화 기업의 VRS의 평균은 약 0.93이며 LOG_VRS는 1에 근접한 값을 유지하였는데 이는 대규모 사업체임에도 규모와 생산성을 동시에 유지하는 특징을 보여준다. 또한 온실가스 배출을 고려한 VRS에서도 높은 효율을 유지하여 온실가스 포함 여부에 따른 차이가 크지 않아 환경규제 대응력이 상대적으로 우수한 것으로 판단된다. S-OIL의 정유기업은 정유업 특성상 에너지 사용량과 배출량이 매우 큼에도 VRS는 대략 0.91 수준을 유지했으며 온실가스 배출량 포함 이후에도 효율 하락은 미미하였다.
로그 변환에서 특징이 크게 나타난 기업은 세아특수강과 시그네틱스 기업으로 세아특수강은 원래도 효율이 LOG_VRS에서 거의 1로 수렴하였으며 로그 변환시에는 극단치 영향이 줄어들면서 효율성이 더욱 안정적으로 나타났다. 시그네틱스 기업은 VRS와 LOG_VRS 차이는 약 0.2로 로그 변환에 매우 민감하게 반응하였으며 전자 업종 특유의 높은 부가가치 구조가 로그 변환 이후 효율을 더욱 부각시킨 것으로 해석 할 여지가 있다.
이들 기업의 LOG_VRS에서는 앞서 관찰된 양상과는 다른 모습이 나타났다. 반면 삼성바이오로직스와 에스케이하이닉스는 상대적으로 낮은 효율성을 보이는 기업군으로 삼성바이오로직스 기업의 평균 VRS는 약 0.09 수준으로 변수 중 표본 내 최하위 수준에 해당하는데 높은 설비규모와 자산규모 대비 DEA 효율성이 낮게 측정되었음을 시사한다. 에스케이하이닉스의 경우 특이한 패턴이 관찰되었는데 온실가스 배출 미포함 VRS는 매우 낮게 나타났지만 온실가스를 포함한 VRS에서는 상대적으로 효율성이 개선되는 양상이 나타났다. 또한 아시아나항공 기업과 넥센타이어 기업은 탄소배출 반영시 효율성이 크게 변하는 기업군으로 두 기업은 온실가스 배출 미포함 VRS 대비 포함 VRS의 하락 폭이 큰 것으로 나타나 탄소배출량의 영향이 직접적으로 반영되면서 효율성이 상대적으로 낮게 나타나는 경향을 보였다.
이들 기업의 LOG_VRS에서는 앞서 관찰된 양상과 다소 다른 모습이 나타났다. 삼성바이오로직스는 VRS 기준으로 온실가스 포함·미포함 여부와 무관하게 극히 낮은 값을 보였으나 로그 변환 이후에는 0.80~0.84 수준으로 크게 개선되어 극단적으로 낮은 효율값을 완화하는 로그 변환의 효과가 나타났다. 그 중 에스케이하이닉스는 특히 주목할 만한데, VRS 기준으로는 온실가스 포함값이 미포함값보다 오히려 높게 나타났지만 LOG_VRS 기준으로 관계가 역전되어 포함값이 미포함값보다 낮게 나타났다. 이는 식 (2) 분모 구조상 온실가스 슬랙 비율이 매출 슬랙 비율보다 상대적으로 작을 때 온실가스 포함 모형의 효율성이 오히려 높게 나타날 수 있음을 반영한다. 로그변환은 매출과 온실가스 변수의 압축 정도를 서로 다르게 만들어 집단 구성 자체를 재조정하여 그 결과 두 슬랙 비율의 상대적 크기 관계가 역전되면서 온실가스 포함·미포함 모형 간 우열관계도 함께 역전된 것으로 해석된다. 아시아나항공과 넥센타이어는 VRS 기준으로 온실가스 포함시 효율성이 각각 20.6%, 21.7%로 낮아졌으나 로그 변환 이후에는 그 격차가 5~6% 수준으로 크게 줄어들어 로그 변환이 온실가스 포함 여부에 따른 격차를 완전히 제거하기보다 완화하는 역할을 한다는 점을 보여준다.
이러한 이유로 본 연구는 이후 Tobit 및 Bootstrap에서 LOG_VRS를 대표 종속변수로 사용하며 VRS를 이용한 결과는 강건성 확인을 위한 보조 지표로 함께 제시한다(Table 4 참조).
Table 4.
Efficiency estimation results (LOG_VRS)
Note: The values in parentheses next to Max. and Min. indicate the years in which the corresponding maximum or minimum LOG_VRS efficiency scores were observed. CAGR (compound annual growth rate) represents the annualized rate of change in efficiency scores over the 2014–2024 period, calculated as [(Value in 2024 / Value in 2014)^(1/10) – 1] × 100.
업종별 변화
아래 논의되는 업종별 효율성 변동의 배경은 본 연구의 계량모형에서 직접 검증된 결과가 아니라, 효율성 추이와 해당 시기의 산업 동향·외부 자료를 대조하여 도출한 정성적 추론임을 밝힌다. 산업부문별 효율성의 연도별 추이는 Fig. 1과 같다. 정유업종은 2014년, 2015년에는 효율성 프런티어인 1.0을 유지하였으나 2016년에는 0.756으로 급락하여 전 업종 중 가장 큰 낙폭을 기록하였다. 이는 표면적으로 역설적인 결과인데, 동기간 정유기업의 합산 영업이익은 약 8조원에 육박하는 역대 최고치를 경신했기 때문이다. 그러나 SBM-DEA 효율성은 재무 성과가 아닌 온실가스 배출량을 비선호 산출물로 반영한다는 점에서 해석이 달라진다. 정유사들은 정제 처리량을 최대한으로 늘려 수익을 보전하는 전략을 택한 것으로 보이며 이는 온실가스 배출량 급증을 수반하였다. 그 결과 매출은 증가하였음에도 비선호 산출물인 온실가스 배출량이 더 큰 폭으로 늘어나며 효율성은 오히려 큰 폭으로 하락한 것으로 해석된다.
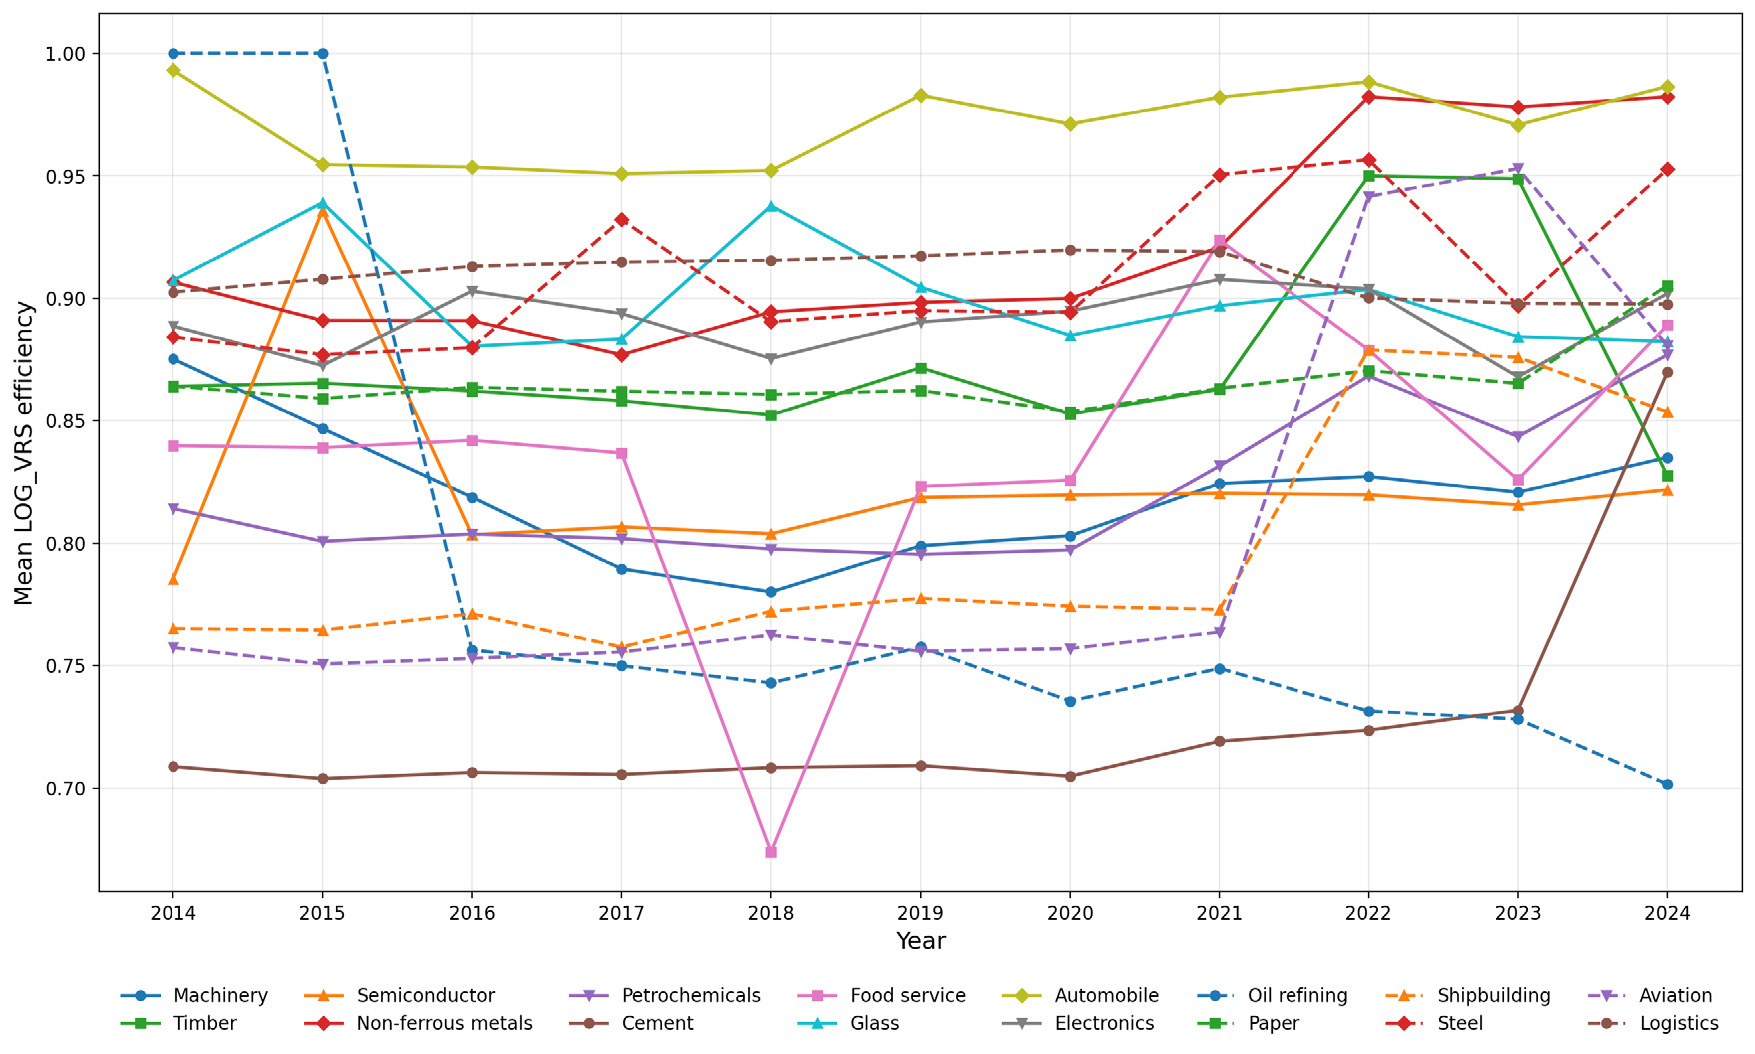
요식업은 2017년에서 2018년에 효율성이 0.837에서 0.674로 급락하였다가, 2018년에서 2019년에는 0.823으로 반등하는 패턴을 보였다. 2018년 최저임금이 6,470원에서 7,530원으로 전년 대비 16.4%로 인상되면서 인건비 비중이 큰 요식업의 비용구조가 직접적으로 약화된 것으로 해석되었으며, 투입 요소 중 종사자 수 대비 산출 증가가 제한된 상황에서 인건비 급등은 SBM-DEA상 투입 과잉으로 반영되어 효율성 저하로 이어진 것으로 보인다. 이후 2019년에는 업계가 메뉴 가격 인상을 통한 매출 회복 및 최저임금 인상폭이 10.9%로 둔화 등 복합적인 전략을 통해 투입 대비 산출 비율을 개선하며 효율성이 반등한 것으로 해석된다.
목재업은 2023년에서 2024년으로 효율성이 0.949에서 0.828로 급락하였다. 이는 2022년 이후 고금리 기조 속에 따른 부동산 PF위기와 건설경기 침체 영향으로 목재 수요가 크게 위축된 결과로 해석된다. 실제로 2024년 국내 목재 이용량은 전년 대비 81만 m3 감소하였으며, 업계 전체 매출액도 약 1,051억 원 줄어들었다. 목재업종은 건설 착공물량 감소가 매출 하락으로 직결되어 SBM-DEA 효율성 저하로 이어진 것으로 풀이된다.
반도체 업종은 2014년에서 2015년 사이 효율성이 0.785에서 0.936으로 급등하였다가, 2015년에서 2016년 사이에는 0.803으로 하락하는 급격한 진동형태를 보였다. 2015년에는 스마트폰 보급 확대로 인한 모바일 D램 수요 급증으로 SK하이닉스가 역대급 실적을 기록하는 등 업종 전반에 걸쳐 매출이 크게 늘어 효율성이 상승하였다. 그러나 2015년 하반기부터 D램과 낸드플래시의 평균 판매가격이 각각 10%, 15%씩 하락하기 시작하였고, 2016년에는 PC 수요 감소와 스마트폰 시장이 정체되면서 반도체 수출액이 전년 대비 4.5% 감소하였다. 이에 따라 매출이 급감하여 SBM-DEA상 효율성이 크게 하락한 것으로 해석된다.
항공업종은 2021년에서 2022년에 효율성이 0.764에서 0.942로 급등하였는데, 이는 코로나19 방역 규제 완화에 따라 2022년 5월부터 국제선이 본격 재개되면서 국제선이 전년 대비 506% 증가한 데 기인한다. 팬데믹 기간 인력 구조조정과 항공기 운항 중단으로 투입이 이미 감소한 상태에서 매출이 급증함에 따라 SBM-DEA 효율성 지수가 큰 폭으로 상승한 것으로 해석된다.
시멘트업종은 2023년에서 2024년에 효율성이 0.732에서 0.870으로 급등하였다. 이는 업계가 2021년부터 약 2조 1,500억 원을 NOx 저감, 폐열발전, 환경설비에 집중 투자한 결과, 온실가스 배출량이 감축된 것에 기인한다. SBM-DEA에서 온실가스 배출량을 비선호 산출물로 반영하는 특성상, 동일 매출 수준에서 온실가스 배출이 줄어들수록 효율성 점수가 상승하는 구조로 누적 설비 투자의 탄소 감축 효과가 2024년 효율성 개선으로 집약된 것으로 해석된다.
조선업종은 2021년에서 2022년에 효율성이 0.773에서 0.879로 상승하였다. 2022년에는 러시아-우크라이나 전쟁으로 인한 에너지 안보 우려가 확산되면서 LNG 운반선 발주량이 전년 대비 131% 급증하여 국내 조선 5사가 연간 수주 목표를 초과 달성하였다는 점은 긍정적으로 볼 수 있다. 그러나 조선업 특성상 수주 후 약 3년 정도의 시차가 존재하므로, 2022년 효율성 개선에는 2022년의 수주 호조보다 2021년 이전에 누적된 수주잔량 증가의 영향이 더 크다고 볼 수 있다.
Tobit 분석
핵심 설명변수로는 배출권 여유율(ratio)과 탄소집약도(carbon_intensity)를 설정하였고, 보조변수로는 기업 연령(age), RE100 참여 여부, 에너지 집약도(energy_intensity)를 투입하였다. 변수 구성에 따른 추정의 안정성을 확인하기 위해 보조변수를 단계적으로 추가하는 일곱 가지 모형을 설정하였다.
핵심 설명변수인 배출권 여유율은 모든 모형에서 통계적으로 유의한 결과가 나타나지 않았다. 온실가스 배출량을 포함한 모형에서는 약 0.002에서 0.0025의 양의 계수가, 온실가스 배출량이 미포함일 때는 0에 가까운 음의 계수가 추정되어 종속변수에 따라 부호가 뒤바뀌었다. 부호의 일관성이 확보되지 않아 배출권 여유율이 효율성에 유의한 영향을 미친다고 보기는 어렵다. 탄소집약도는 본 분석에서 가장 일관된 음의 연관성을 보인 변수로, 모든 모형에서 음의 부호가 일관되게 추정되었다. 다만 탄소집약도는 1단계 SBM-DEA에서 각각 비선호산출물과 선호산출물로 사용된 두 변수를 구성요소로 하므로, 이러한 음의 연관성에는 효율성 측정 과정과의 구조적 결합이 일부 반영되어 있을 가능성이 있다. 따라서 이 결과는 탄소집약도의 순수한 인과적 효과라기보다, 효율성 측정 방식과 밀접하게 연결된 연관성으로 해석할 필요가 있다. 온실가스를 포함한 모형에서는 탄소집약도를 단독으로 또는 변수와 함께 투입한 경우 약 –0.36 ~ –0.38의 계수가 1% 수준에서 유의하게 나타났으며 온실가스를 제외한 모형에서도 약 –0.27 ~ –0.29에서 동일하게 1% 유의수준의 음의 계수가 확인되었다. 여기서 온실가스를 포함한 모형에서 탄소집약도의 계수가 더 크게 나타났는데, 이는 온실가스 배출을 비선호 산출물로 직접 반영할 때 탄소집약적인 기업의 비효율이 더 강하게 나타남을 시사한다. 다만 탄소집약도가 에너지집약도와 함께 투입되는 모형에서는 계수의 절댓값이 –0.50 이상으로 커지는 동시에 표준오차가 0.78 ~ 0.92로 급증하며 유의성을 상실하였다. 이는 탄소집약도와 에너지집약도 간 높은 상관으로 인한 다중공선성의 영향으로 두 변수를 동시에 투입하면 개별 계수의 추정이 불안정해짐을 보여준다. 탄소 집약도와 에너지집약도 간의 다중공선성 여부를 확인하기 위해 상관계수 및 분산팽창지수(VIF)를 산출하여 Table 4-1에 제시하였다.
Table 4-1.
Correlation matrix and variance inflation factors (VIF)
두 변수 간에는 유의한 상관관계가 확인되었으나(r = 0.741, p < 0.001), 분산팽창지수(VIF = 2.23~2.25)는 통상적인 다중공선성 기준(VIF > 10)에 미치지 못해, 앞서 관찰된 큰 표준오차를 다중공선성만으로 설명하기는 어렵다. 다만 VIF는 두 변수를 동시에 투입했을 때의 정밀도 저하만을 포착하는 지표로, 한 변수를 제외했을 때 남은 변수의 점추정치 자체가 이동하는 현상까지 설명하지는 못한다. 다만 부호 방향은 음으로 유지되어, 탄소집약도가 높을수록 효율성이 낮게 측정되는 경향 자체는 일관되게 확인된다. 다중공선성 여부와 별개로 에너지집약도 자체의 설명력을 확인하기 위해, 탄소집약도를 제외하고 에너지집약도만을 투입한 모형을 추가로 추정하였다. 그 결과 에너지집약도는 온실가스 포함 모형에서 계수 –11.16(표준오차 12.19), 온실가스 미포함 모형에서 계수 –9.726(표준오차 9.641)으로 두 모형 모두에서 통계적으로 유의하지 않았다. 이는 탄소 집약도를 포함한 주모형에서 관찰된 양(+)의 부호(표준오차 55~66)와 다른데, 두 모형 모두 표준오차가 계수의 절댓값보다 크게 나타나 어느 쪽 부호도 통계적으로 신뢰하기는 어렵다. 이러한 변화는 두 가지로 설명되는데, 첫째는 두 변수가 높은 상관(r = 0.741)으로 인해 개별 계수의 정밀도가 크게 떨어져 표준오차가 급증한다. 둘째는 탄소집약도를 제외하면 에너지집약도의 계수가 탄소집약도를 설명하던 효과의 일부를 흡수하면서 점추정치 자체가 이동하는데, 이 과정에서 부호가 바뀔 수 있다. 두 변수의 효과 크기를 같은 단위로 비교하기 위해 설명변수를 표준화하여 재추정한 결과, 탄소집약도의 표준화 계수(–0.030, –0.019)가 에너지집약도의 표준화 계수(0.013, 0.005)보다 절댓값 기준 2.4~3.9배 크게 나타났다. 다만 이 비교는 효과 크기의 상대적 규모를 보여주는 참고 수치이며, 탄소집약도가 더 강건한 변수라는 판단의 근거는 비율이 아니라 탄소집약도가 온실가스 포함 및 미포함 모형 전반에 걸쳐 1% 수준에서 일관되게 유의한 음의 부호를 유지한다는 사실에 기반한다. 반면 에너지집약도는 탄소집약도를 제외한 이후에도 유의성을 확보하지 못했는데, 이는 다중공선성이 완화되어도 설명력이 회복되지 않았음을 의미하며, 에너지집약도 자체가 효율성에 대해 안정적인 설명력을 갖지 못함을 시사한다. 따라서 본 연구는 탄소집약도를 배출구조 관련 핵심 변수로 에너지집약도는 보조적인 통제변수로 해석하였다.
기업연령 변수는 두 모형 모두에서 통계적으로 유의하지 않았으며, 부호 또한 온실가스 포함 모형에서는 음수, 미포함 모형에서는 양수로 일관되지 않게 나타났다. 이는 기업연령이 효율성에 체계적인 영향을 미친다고 보기 어려움을 시사한다. RE100은 국제 RE100과 K-RE100의 가입 여부를 통합한 변수로, 본 분석에서 부호와 유의성이 가장 안정적으로 확보된 변수다. 모든 모형에 걸쳐 음의 계수가 5% 수준에서 유의하며, 음의 부호가 일관되게 나타났다. 일반적인 예상과 달리 RE100 기업의 효율성은 오히려 낮게 나타났는데, 이는 RE100 참여 기업의 대다수가 에너지 다소비 기업이라는 표본의 특성과 연관된 결과로 보이며, 재생에너지로의 전환에 따른 비용 부담이 단기적으로 효율성 지표에 반영된 것으로 해석할 여지가 있다. 에너지집약도는 모든 모형에서 양의 부호이지만 표준오차가 55에서 66으로 비정상적으로 크게 나타나 어떠한 모형에서도 유의성을 확보하지 못했고, 모형 간 계수 변동 폭도 컸다. 결과적으로 단순한 에너지 사용량의 크기보다 탄소집약도로 대표되는 배출의 구조적 특성이 효율성을 설명하는데 결정적임을 시사한다.
온실가스 배출량을 포함한 모형 Table 5-A과 제외한 모형 Table 5-B 간 결과 패턴은 전반적으로 유사하다. 다만 상수항(cons)은 온실가스 배출량을 미포함한 모형(0.905)이 포함한 모형(0.885)보다 높게 추정되었는데, 이는 비선호 산출물인 온실가스 배출량 제약이 제거되면서 전반적인 효율성 수준이 상승한 결과로 효율성 점수의 기초 통계량 Table 3에서 미포함 모형 평균 0.897이 포함 모형 평균 0.861보다 높게 나타난 것과 일치한다.
Table 5-A.
Tobit and bootstrap results (dependent variable: LOG_VRS, GHG included)
Table 5-B.
Tobit and bootstrap results (dependent variable: LOG_VRS1, GHG excluded)
부트스트랩
부트스트랩 추정 결과는 앞선 Tobit 분석의 주요 결론을 대체로 지지하였다. 탄소집약도는 가장 안정적으로 음의 연관성을 보인 변수로, 특히 LOG_VRS를 종속변수로 한 모든 모형에서 1% 유의수준에서 통계적으로 유의하였다. 다만 앞서 언급한 바와 같이 1단계 효율성 측정과의 구조적 결합 가능성을 감안하여 해석해야한다. RE100 또한 거의 모든 모형에서 유의한 음의 영향을 보여, 일반적인 예상과 다르게 RE100 참여기업 효율성이 낮게 나타나는 경향이 부트스트랩 추론에서도 재확인되었다.
기업연령 변수는 어느모형에서도 통계적으로 유의하지 않았으며, 부호 또한 종속변수에 따라 일관되지 않게 나타나 효율성에 체계적인 영향을 미친다고 보기 어렵다. 에너지집약도는 양의 방향성이 관측되었으나 통계적 유의성을 확보한 모형이 거의 없어, Tobit 분석과 동일하게 단순한 에너지 사용량의 크기보다는 탄소배출의 구조적 특성이 효율성을 설명하는데 보다 결정적이라는 점을 재차 확인되었다. 종합하면 부트스트랩 추정에서도 주요 변수의 부호와 유의성이 Tobit 분석과 동일하게 유지되었다. 이는 탄소집약도와 RE100의 음의 효과라는 본 연구의 핵심 결과가 추정 방법에 의존하지 않는 강건한 결과임을 뒷받침한다.
ESG 변수
ESG 평가 점수는 자료 가용성 측면에서 분석 대상 기업 전체에 대해 확보되지 않았다. ESG 평가는 일부 상장사와 대기업을 중심으로 이루어지고 있어, 이를 주모형에 포함할 경우 표본 손실이 발생하여 신뢰성을 저해할 우려가 있다. 이에 본 연구에서는 ESG 변수를 주모형에서 제외하고, 평가 자료가 확보된 표본을 대상으로 별도의 분석을 수행하였고, 그 결과는 Table 6에 제시하였다.
Table 6.
Results for the ESG-rated subsample (N=98)
ESG 변수는 종속변수와 통제변수 구성에 관계없이 모든 모형에서 1% 유의수준에서 안정적으로 유의한 음의 계수를 보였다. 또한 ESG는 다른 변수 추가 후에도 계수의 부호와 유의성이 유지되어, 독립적인 설명력을 가지는 변수로 해석할 수 있다. 구체적으로는 ESG 값이 한 단계 상승할 때 LOG_VRS 효율성이 약 0.03에서 0.04 정도 감소하는 경향을 보였는데 이는 ESG 우수기업일수록 환경 관련 투자와 운영비용 부담이 실질적으로 증가하는 현상과 연결지어 해석할 수 있다. 즉 환경 사회 지배구조 측면의 대응이 단기적으로는 자원을 분산시키며 비용을 높이는 상충적인 관점과 부합한다. 더불어 ESG 평가 대상 기업은 대규모 제조업과 탄소다배출 업종에 편중되어 있어, DEA 기반 효율성은 낮게 측정되는 배경으로 작용했을 가능성이 있다. 다만 RE100 및 ESG는 효율성과 동일 시점의 자료를 이용하였고 역인과성이나 내생성을 통제하기 위한 별도의 방법을 적용하지 않았으므로 위 결과는 인과적 효과가 아닌 상관관계 또는 연관성 수준으로 해석할 필요가 있다.
ESG 표본에서는 Table 5와 비교해 일부 변수의 유의성이 달라지는 양상이 관찰된다. 주모형에서는 1% 수준에서 일관되게 유의한 음의 계수를 보였던 탄소집약도는 ESG 표본에서는 모형의 유의성을 상실했으며, 일부 모형에서는 오히려 5% 수준에서 유의한 양의 계수가 나타났다. 이는 표본이 크게 줄면서 추정의 검정력이 약화되고, ESG 평가 대상 기업이 대기업과 탄소다배출 업종에 집중된 특성이 강화되어 변수 간의 변별력이 떨어진 것으로 보인다. 반면 RE100은 주모형과 ESG 표본 양쪽 다 안정적으로 유의한 음의 계수를 보였다. 특히 ESG 표본에서는 계수의 절댓값이 더 크게 추정되어 RE100 참여기업의 효율성이 낮게 나타나는 경향이 주모형보다 ESG 평가 기업에서 더 뚜렷하게 관측되었다. 에너지 집약도는 주모형에서 표준오차가 매우 크게 나타나 유의성을 확보하지 못하였으나, ESG 하위표본의 일부 모형에서는 유의한 음의 계수로 추정되었다. 이는 ESG 대상 기업으로 표본이 한정되면서 에너지 사용 구조가 비교적 비슷한 표본이 형성되어, 에너지집약도의 효과가 비교적 안정적으로 드러난 결과일 수 있다.
이러한 결과는 다른 연구에서도 확인되어 본 연구의 결과 신뢰성을 뒷받침한다. Çam and Kağızman(2023)은 21개 EU 회원국들을 대상으로 SBM-DEA와 Tobit회귀를 결합해 에너지 효율성을 분석한 결과, GDP 대비 탄소배출 비율이 모형에서 유의한 음의 계수를 보였다. 이 변수는 배출량을 GDP 대비로 표준화 했다는 점에서 본 연구가 배출량을 매출액 대비로 나타낸 탄소집약도와 개념적으로 상응한다. 기업과 국가인 분석단위 차이에도 불구하고 배출이 많을수록 효율성이 낮아진다는 방향이 서로 다른 표본에서 일관되게 확인된다는 점은, 본 연구의 탄소집약도와 효율성 간 음의 관계가 우연적인 결과가 아님을 뒷받침한다.
산업별 효율성의 등락과 결정요인 분석은 분석 단위가 다른 별개의 결과이지만, 배출권거래제 대상 기업의 효율성이 무엇에 의해 규정되는가라는 하나의 질문으로 이어진다. 정유업종 사례처럼 산업별 분석이 어떤 업종에서 효율성이 오르내렸는가를 보여준다면, 결정요인 분석은 왜 그런 변화가 나타났는가를 설명한다. 두 분석을 함께 놓고 본다면 이러한 결과는 효율성이 생산 과정에 내재한 배출 구조와 에너지 전환과 밀접하게 연관되어 있음을 보여주며, 이는 재무적 성과나 기업 규모만으로는 포착되지 않는 효율성의 측면이 존재할 가능성을 시사한다. 이 중심에는 탄소집약도가 존재하는데, 탄소집약도가 효율성과 음의 관계를 유지한다는 것은, 단위 산출당 온실가스의 배출량이 효율성을 규정하는 요인임을 의미한다. 온실가스를 비선호 산출물로 직접 반영하는 SBM-DEA의 구조와 정합하며, 동일한 산출을 더 적은 배출로 달성하는 기업이 효율적으로 평가되는 연구의 설계 의도를 그대로 보여준다. 즉, 효율성의 본질은 산출의 크기가 아니라 그 산출이 어떤 배출 구조에서 이루어졌는가에 있다. 이러한 관점은 나머지 변수의 결과도 일관되게 설명한다. 할당의 여유를 나타내는 배출권 여유율이 효율성과 유의한 관계를 보이지 않은 것은 본 연구의 자료 범위 내에서는 제도적 보호 장치 자체로는 효율성을 만들어내지 못함을 보여주며, RE100과 ESG가 오히려 음의 관계를 보인 것은 친환경 전환의 이익이 단기 비용을 상쇄하기까지 시간이 걸린다는 것을 시사한다.
결 론
본 연구는 배출권거래제 대상 50개 기업을 대상으로 2014–2024년의 패널자료를 이용하여 온실가스 배출을 비선호 산출물(undesirable output)로 반영한 SBM-DEA를 적용하고, 효율성의 결정요인을 Tobit 및 Bootstrap 방법으로 분석하였다. 기존 기업 효율성 연구가 주로 생산성과 재무성과에 초점을 맞추었다면, 본 연구는 동일한 경제적 성과를 달성하더라도 배출구조의 차이에 따라 효율성이 어떻게 달라지는지를 실증적으로 제시하였다는 점에서 의의가 있다.
분석 결과는 다음과 같은 세 가지 시사점을 제공한다. 첫째, 온실가스를 비선호 산출물로 포함한 SBM-DEA는 기존 DEA에서 간과될 수 있는 환경적 비효율성을 효과적으로 식별하였다. 특히 온실가스를 고려하지 않은 경우에는 높은 매출을 기록하는 기업이 효율적으로 평가될 수 있었지만, 비선호 산출물을 포함하면 동일한 생산성과 매출을 달성하더라도 더 많은 온실가스를 배출하는 기업의 효율성이 낮게 평가되었다. 이는 환경규제가 강화되는 상황에서 기업 효율성 평가는 생산성과 함께 환경성과를 동시에 고려해야 함을 보여준다.
둘째, 효율성을 결정하는 가장 중요한 요인은 탄소집약도였다. Tobit과 Bootstrap 분석 모두에서 탄소집약도는 일관된 음(–)의 영향을 나타냈으며, 온실가스를 효율성 측정에 직접 포함한 모형에서 그 영향은 더욱 크게 나타났다. 다만 ESG 등급이 있는 기업으로 표본을 한정한 Table 6에서는 탄소집약도의 부호가 일부 모형에서 유의한 양(+)으로 반전되어, 이 관계가 표본의 구성에 따라 달라질 수 있음을 확인하였다. 반면 배출권 여유율은 통계적으로 유의하지 않았으며, 이는 단순히 배출권을 많이 보유하거나 할당받는 것만으로는 기업의 효율성이 개선되지 않음을 시사한다. 다시 말해 기업의 효율성은 제도적 여유보다 생산공정 자체의 탄소배출 구조와 더 밀접하게 연관되어 있을 가능성을 시사한다.
셋째, RE100 참여와 ESG 수준은 단기적으로 효율성과 음(–)의 관계를 보였다. 그러나 이러한 결과는 RE100이나 ESG가 기업의 장기 경쟁력을 저해한다는 의미로 해석하기보다는, 에너지 다소비 산업이 RE100에 먼저 참여하는 표본 특성과 친환경 설비투자에 따른 초기 전환비용이 효율성 지표에 반영된 결과일 가능성을 시사한다. 따라서 본 연구 결과는 탈탄소 전략의 효과를 단기적인 운영효율성만으로 평가하기보다 장기적인 생산성과 환경성과를 함께 고려할 필요가 있음을 보여준다.
본 연구는 정책적으로도 중요한 함의를 제공한다. 배출권거래제의 성과는 단순한 배출량 감축이나 배출권 보유 수준만으로 평가하기보다, 기업의 생산활동과 탄소배출을 동시에 고려하는 효율성 관점에서 평가될 필요가 있다. 또한 정부의 지원정책 역시 배출권의 추가 할당보다 생산공정의 저탄소화, 에너지효율 개선, 연료전환 등 탄소집약도를 실질적으로 낮출 수 있는 기술투자에 초점을 둘 필요가 있다.
마지막으로 본 연구는 몇 가지 한계를 가진다. 분석 대상이 국내 배출권거래제 대상 상장기업으로 한정되어 있어 중소기업이나 비규제 기업으로 일반화에는 신중할 필요가 있으며, ESG 자료 역시 일부 기업에서만 확보되어 보조분석으로 활용되었다. 또한 RE100 참여 및 ESG 등급이 효율성에 미치는 관계는 기업의 자발적 참여에 따른 선택편의, 동시점 자료 사용에 따른 역인과성 가능성, 전환비용 등을 충분히 통제하지 못하였다. 향후 연구에서는 보다 장기간의 패널자료와 동태적 분석모형을 활용하여 친환경 투자 이후 효율성이 어떠한 시차를 두고 개선되는지를 규명할 필요가 있으며, 탄소가격과 실제 탄소비용을 반영한 분석을 통해 배출권거래제의 유인효과를 보다 직접적으로 검증할 필요가 있다. 또한 본 연구는 16개 업종을 단일 프런티어로 포락하여 효율성을 측정하였는데, 업종별 관측 기업 수가 제한적이어서 메타프런티어등 업종 간 이질적 생산기술을 명시적으로 반영하는 접근을 적용하지 못하였다. 이에 따라 추정된 효율성 점수와 결정요인 분석 결과에는 업종 고유의 생산기술이나 배출구조의 차이가 혼재되어 있을 가능성이 존재하며, 향후 연구에서는 업종 수와 표본 규모를 확대하여 메타프런티어 접근을 적용하는 것이 유용할 것임을 시사한다.