

서 론
최근 인공지능(AI)산업의 발전과 미래 에너지에 대한 수요 증가, 그리고 탄소중립 정책의 확산에 따라 신재생에너지발전에 대한 관심이 국내외적으로 꾸준히 증가하고 있다. 특히, 태양광발전은 기술 발전과 보급 확대를 바탕으로 주요 재생에너지원으로 자리매김하고 있으며, 향후에도 에너지전환과 탄소중립을 위한 핵심적인 발전원으로서 그 역할이 확대될 것으로 예상된다. 신재생에너지 발전사업을 포함한 대규모 발전 프로젝트들은 일반적으로 초기 투자비용이 크다는 점, 한번 투자 시 되돌리기 어려운 비가역적이라는 점, 그리고 수익의 변동성이 크다는 점 등 주요 특징이 있으며 이러한 특징들은 프로젝트의 불확실성을 증가시켜 투자의사결정을 어렵게 만든다. 따라서 실제 현장에서 투자자들은 현재 경제성이 충분하지 않다고 판단되면 향후 수익의 변동성 및 주어진 조건 등을 고려하여 어느 정도 경제성이 확보될 때까지 기다리거나(유예, wait), 축소(contraction)하는 선택(option) 등을 통해 전략적 유연성(strategic flexibility)을 가지고 투자의사결정을 수행한다. 그러나 전통적인 현금흐름할인방식(DCF, Discounted Cash Flow)의 경제성평가 모형에서는 옵션가치는 고려하지 못하고 경제성 및 임계투자가격(또는 적정투자시점)을 파악하는 단점이 있다. DCF방법의 한계를 보완하고자 1990년대 이후 발전프로젝트, 자원개발 등 불확실성이 큰 대규모 프로젝트에는 실물옵션(real option) 방법론이 꾸준히 연구되고 있다.
실물옵션 개념은 금융옵션(financial option)으로부터 확장되었다(Black and Scholes, 1973; Cox et al., 1979). 초기 금융옵션 연구로 Black and Scholes(1973)은 기초자산인 주가의 움직임을 기하브라운운동(gBm, geometric Brownian motion)으로 가정한 후, Black-Scholes방정식이라 불리는 확률미분방정식(SDE, Stochastic Differential Equation)을 수립하고 특정 조건에서의 금융옵션의 가치를 정량적으로 계산하는 방법을 제시하였다. 이후 Cox et al.(1979)은 특정 조건 하에서 복잡한 확률미분방정식을 통해 옵션의 가치를 계산하는 Black-Scholes방정식 대신 위험중립확률(risk neutral probability)의 개념을 도입하여, 보다 다양한 조건에서 직관적으로 옵션의 가치를 산출할 수 있는 이항트리모형(BTM, Binomial Tree Model)을 제시하였다. Myers(1977)는 금융옵션 개념을 실물자산평가에도 적용할 수 있음을 인지하고 인프라 프로젝트의 실물자산 평가 시 내재된 옵션가치를 평가해야 적절한 가치평가가 이루어질 수 있음을 주장하며 금융옵션 평가법을 실물자산 평가에 도입하였다. 그 후 실물옵션 개념을 인프라 투자, 자원개발, 벤쳐캐피탈, 바이오 산업 등 다양한 분야의 가치평가에 적용함으로써 실물옵션이론(ROT, Real Option Theory) 및 평가기법이 시장에 널리 확산되었다(Dixit and Pindyck, 1994; Trigeorgis, 1996). 특히, Dixit and Pindyck(1994)는 실물옵션개념과 HJB(Hamilton-Jacobi-Bellman)방정식의 수리적 모형을 활용하여 자원개발 등 불확실성 하의 대규모 프로젝트 평가 시 확장(expansion), 기다림 등의 전략적 유연성을 옵션으로 고려하여 프로젝트 임계투자가격을 결정하는 방법을 제시하였다.
국내에서도 2000년대 이후 다양한 실물옵션 기법을 활용하여 발전소 건설, 자원개발 등의 분야에서 프로젝트의 경제성 평가 및 투자분석이 진행되고 있다. Yun et al.(2003)은 현금흐름할인법의 대표적 평가수단인 NPV(Net Present Value)법과 이항트리모형을 활용한 실물옵션기법을 국내 열병합발전소 프로젝트 평가에 적용하여 각 방법의 차이를 비교하고, 실물옵션 기법의 유용성을 제시하였다. Lee and Heo(2004)는 프로젝트 불확실성의 핵심 요인인 가격변수에 적합한 확률과정(stochastic process)을 선별하고 국내 아연광산의 경제성 평가 시 전통적 NPV기법과 실물옵션 기법을 통해 각각의 임계투자가격을 산출 비교하였다. Park and Jang(2007)은 실물옵션 기법을 활용하여 국내 소형열병합발전소 경제성 평가를 진행하였다. 특히, 열병합발전 프로젝트 가치에 영향을 미치는 전력가격을 모델링하면서, 일반적인 기하브라운운동(gBm)모형이 아닌 평균회귀모형(mean reversion model)을 도입하였으며 일정 규모 이상의 열병합발전소가 경제성을 가질 수 있는 것으로 평가하였다. Yoo et al.(2011)은 불확실성이 매우 높은 자원탐사사업 경제성 평가를 위해 실물옵션을 적용하였다. 이를 위해 이항트리모형의 각 노드(node)마다 현금흐름할인법을 통해 계산된 프로젝트의 가치와 주요 영향변수의 변동성을 고려하여 옵션가치를 추정하는 MDA (Marketed Asset Disclaimer)기법을 이용하였다. 이 연구에서는 해외 금광산 사례를 통해 탐사단계 사업평가의 경우 실물옵션 평가가 유용하고, 탐사단계 이후 사업평가 시에는 현금흐름할인법이 사업가치 평가에 상대적으로 유리할 수 있음을 제시하였다. Park et al.(2013)은 석유생산물분배계약, 실물옵션모형과 결정트리모형(DTM, Decision Tree Model)을 활용하여 가격, 매장량, 석유발견확률 등 다양한 변동성을 포함하여 석유탐사과정의 불확실성을 정량분석하였다. Yoon et al.(2014)은 인도네시아 CBM (Coalbed Methane)광산 평가에 실물옵션을 적용하였다. 이항트리모형을 통해 연기, 포기 등 경영상 유연성에 대한 옵션가치를 평가하고, 생산단계 전보다 개발단계 전에 포기옵션을 행사하는 것이 유리함을 입증하였다.
신재생에너지발전 분야에서는 전력가격과 인프라규모에 대한 실물옵션 기술이 중점적으로 적용되었다. Moon(2018)은 프로젝트 수익 불확실성의 핵심 변수인 전력가격을 기하브라운운동으로 가정하고 HJB방정식을 통해 실물옵션 모형을 수립하였다. 해당 모형을 가상의 해외 육상 풍력발전 프로젝트에 적용하여 임계투자가격을 분석하였다. Park et al.(2020)은 태양광발전 사업자가 경제성을 확보할 수 있는 계통비용 수준을 도출하기 위해 실물옵션을 이용하였다. 전력가격 불확실성을 기하브라운운동모형과 평균회귀 확률과정 중 하나인 OU(Ornstein - Uhlenbeck) 확률과정으로 가정하고, 옵션가치 유도를 위해 HJB방정식을 활용하였다. 그 결과 대상 프로젝트의 계통비용은 특정 범위 내에서 움직이며 시설규모, 전력가격, 이용효율 등에 크게 영향을 받지 않고 경제성을 확보할 수 있음을 도출했다. Cho(2024)는 태양광 발전사업자가 신재생에너지 의무할당(RPS, Renewable Portfolio Standard)제도 하에서 가지고 있는 고정가격계약 참여 여부 결정권을 실물옵션가치로 평가하였다. 실물옵션이 아메리칸 콜옵션 형태임을 감안하여 옵션가치 추정을 위해 이항트리모형을 도입하였으며 이를 바탕으로 현물시장 참여자에게 풋옵션 프리미엄에 상응하는 비용을 지불하게 하고 장기적으로 현물시장을 일몰하고 장기고정가격계약으로 시장을 통합하는 방안을 제안하였다.
그러나 기존 연구가 주로 가격과 같은 특정 변수의 변동성에 따른 확장, 축소 등 옵션가치를 중심으로 분석하거나 또는 임계투자가격 연구의 경우 가격변수 모델링 기법에 따른 임계투자가격 도출 등 불확실성에 대한 수리적 모델링을 통해 결론을 유도하는데 초점을 두고 있다. 따라서 이 논문에서는 선행 연구와의 차별성을 위해 실제 운영 중인 국내 육상태양광발전 사례를 대상으로 옵션가치 자체에 대한 평가보다는 불확실성 유무에 따른 임계투자가격을 실증적으로 비교·분석하는데 중점을 두고자 한다. 구체적으로 가격 불확실성 시 DCF 및 실물옵션이론을 통한 임계투자가격을 비교·분석하고, 가격변수가 임계투자가격에 미칠 수 있는 영향을 민감도 분석함으로써 불확실성 하에서 투자자의 의사결정 및 투자시점 판단을 위한 정량적 가이드라인을 제시하고자 한다. 또한 해당 사례에서 장기고정가격계약을 통해 가격 불확실성을 제거할 경우, 가격안정화가 재무구조 및 수익 안정성 확보에 미치는 영향과 그에 따른 임계투자가격의 변화도 함께 분석한다.
이 연구는 다음과 같이 구성된다. 연구방법에서는 프로젝트 전반에 대한 개요 설명과 더불어 실물옵션이론을 활용한 투자분석 모형을 제시하고 임계투자가격의 산출방법을 설명한다. 이후 연구결과 및 토의에서는 유도된 모형을 활용하여 가격 변동 시 임계투자가격을 분석하고 불확실성 요소의 변화에 따른 임계투자가격에 미치는 영향을 살펴본다. 또한 가격을 고정할 때의 임계투자가격을 도출하여 가격이 변동되는 경우와 비교한다. 마지막으로 이 연구의 결론과 시사점을 제시하고자 한다.
연구 방법
프로젝트 개요와 주요 수익·비용 추정
프로젝트 개요
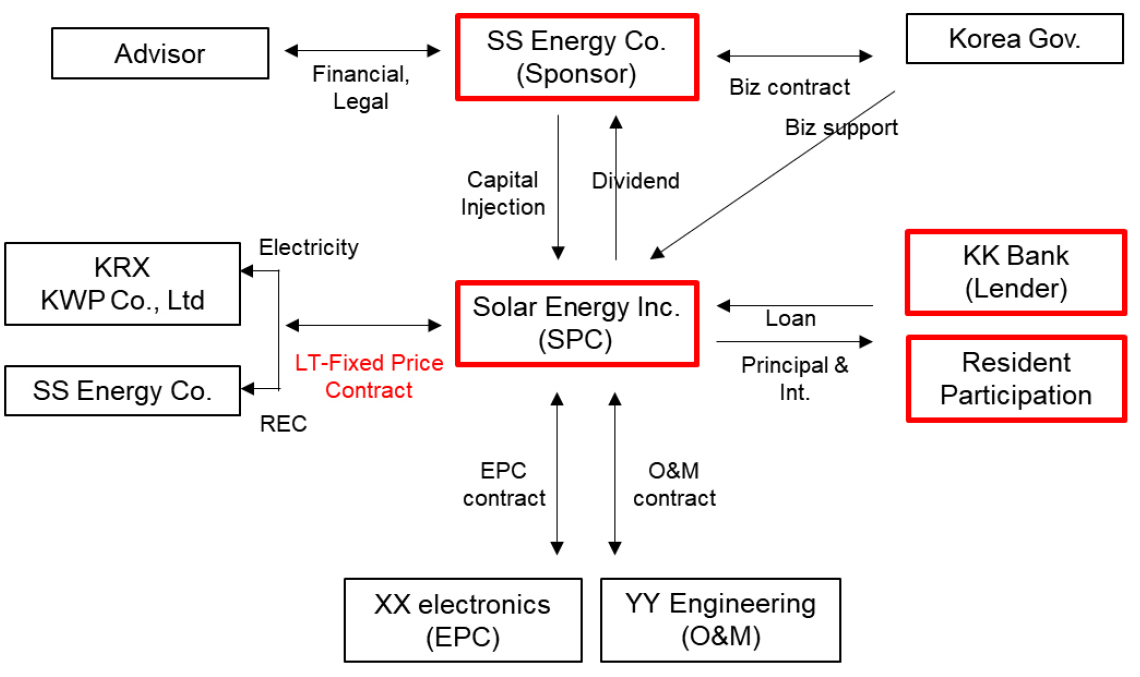
이 연구는 우리나라 서남해안가에서 개발·운영중인 국내 육상 태양광발전소 프로젝트 사례를 통해 투자분석을 진행하고자 한다. 이 프로젝트는 건설 기간 약 1.5년(2021.7~ 2022.12), 운영 기간 약 20년(2023.1~2042.12)으로 계획, 발전설비용량 100MW급 중형 프로젝트다. 프로젝트 진행의 주체는 ㈜솔라에너지(SPC, Special Purpose Company)이며 사업진행을 위한 자금조달은 스폰서인 ㈜SS에너지가 출자하고 대출은 금융기관(KK Bank)을 통해 프로젝트 파이낸싱(PF, Project Financing)으로 진행되었다(Fig. 1).
매출수익 및 비용 추정
매출수익을 추정하기 위해서는 국내 발전산업 구조을 이해하여야 한다. 정부는 국내 신재생에너지발전 사업을 활성화하기 위해 신재생에너지 의무할당제도를 도입하고 있다. 의무할당제도란 일정 규모 이상 발전사업자들이 정해진 비율 이상의 전기를 신재생에너지를 통한 발전전기로 공급하도록 의무화하여, 재생에너지 보급 확대와 온실 가스 감축을 목표로 하는 제도이다. 의무 이행을 위해 해당 발전사업자는 신재생에너지 설비를 직접 설치하거나, 재생에너지 공급인증서(REC, Renewable Energy Certificate)를 재생에너지 발전사업자로부터 구매하는 방식으로 이행할 수 있다. 또한 정부는 REC가중치(multiplier) 제도도 운영 중이다. REC가중치는 신재생에너지 발전소에서 생산된 전력량(MWh)에 곱해져 REC발급량을 결정하는 계수로써, 발전원(태양광, 풍력 등) 및 설치환경(건축물, 임야, 해양 등), 기술 수준, 정책 목표 등을 고려해 차등 적용되어 발전 사업자의 수익성을 보조하고 산업 활성화를 유도하는 제도이다. 가중치가 높을수록 더 많은 REC를 인정받아 발전 사업 수익이 커진다(Lee and Park, 2025). 따라서 국내 신재생에너지 발전사업자들은 외부에 전기를 판매하여 수익을 얻을 수 있는 것은 물론, 신재생에너지 의무할당제도(RPS)에 따른 재생에너지 인증서(REC)에 가중치(multiplier) 만큼의 배수를 곱하여 기존 대형 발전사업자에게 판매해서도 수익을 얻을 수 있다(Fig. 2).
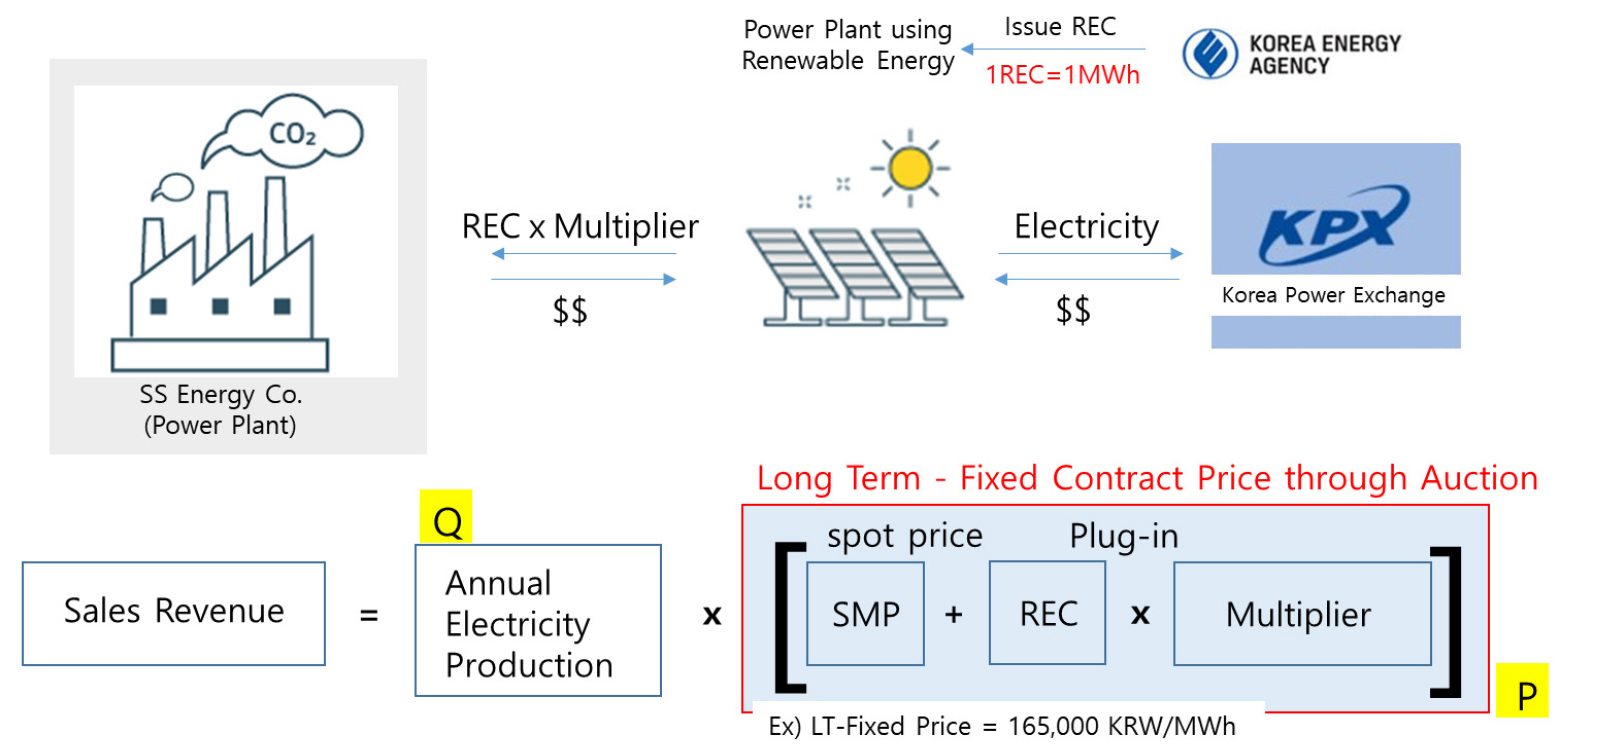
신재생에너지 발전사업자의 매출수익(sales revenue)은 발전량(Q)에 가격요소(P;이하 가격과 혼용)를 곱하여 산출하며 실제 연구에서 사용한 월간 매출수익은 다음과 같다(식(1)). 여기서, 발전량은 발전설비용량, 이용률(CF, Capacity Factor), 발전시간(730 = 24 × 365/12)의 요소로 구성되며, 가격은 시장상황에 따라 변하는 전기판매가격(SMP, System Marginal Price)과 「가중치(multiplier)x재생에너지 인증서(REC)」의 합으로 구성된다.
해당 프로젝트에 적용된 REC가중치는 1로 산정하였으며 그 이유는 아래와 같다. 정부는 2021년 신재생에너지 공급의무화제도 및 연료 혼합의무화제도 관리 운영 지침에 대한 일부 개정을 고시하였으며, 일반부지에 3,000 KW초과 시설 태양광의 경우 가중치 0.8을 적용하였다. 여기에 해당 프로젝트의 경우 REC가중치는 500 KW이상의 태양광발전소로 주민참여금액이 자기자본의 20% 및 총사업비의 4% 이상에 해당하여 주민참여형 설비 우대 가중치(=0.2)를 적용 받아 최종적으로 multiplier = 1로 산정되었다. 주요 비용으로는 초기투자비용(Capex, capital expenditure)과 운영비용(Opex, operating expenditure)이 있으며 사업계획서에 기초하여 현가로 각각 1,850억 원과 650억 원으로 산정하여, 총 비용은 이 값의 합인 2,500억 원으로 설정하였다.
실제 프로젝트는 변동 시장가격이 아닌 장기고정가격계약(Long-term fixed price contract)을 통해 가격을 고정하여 진행되었다. 장기고정가격계약이란 정부가 재생에너지 발전사업자의 투자 안정성을 높이기 위해 입찰을 통해 선정된 발전사업자에게 20년간 전력(SMP) 및 공급인증서(REC) 가격을 고정으로 장기 체결하는 제도다. 그러나, 이 연구에서는 비교분석을 위해 SMP, REC와 같은 가격변수를 시장가격으로 설정하여 매출수익에 불확실성이 있는 경우와 실제 프로젝트에서와 같이 장기고정가격계약에 의해 고정가격으로 설정하여 매출수익에 불확실성이 없는 경우로 각각 구분하여 투자분석을 진행하였다.
분석 모형
불확실성 하의 태양광발전 프로젝트의 투자분석을 위해 실물옵션 이론에 근거한 임계투자가격을 도출하고자 한다. 실물옵션 이론이란 미래 가격의 불확실성에 따라 프로젝트 가치의 불확실성이 존재하는 상황에서 투자의사결정 시, 확률미분방정식(SDE)를 통해 투자에 대한 유연한 의사결정 선택권의 가치를 반영할 수 있는 평가이론이다. 실물옵션이론을 활용한 임계투자가격 산출기법은 통상 향후 예상되는 미래 불확실한 가격을 다루기 위해 결정론적인 가격의 기대값을 적용하는 DCF방법과 달리, 향후 예상되는 불확실한 가격을 확률적으로 반영하여 불확실성에 따른 옵션가치를 포함한 임계투자가격을 산출할 수 있다. 이렇게 산출된 임계투자가격은 투자자에게 보다 많은 정보를 제공하여 투자자가 현장에서 보다 최적화된 의사결정을 가능케 할 수 있다. 따라서 실물옵션 기법은 투자의 비가역성과 미래현금흐름에 대한 불확실성이 존재하는 프로젝트 투자의사결정 시, 유용하게 활용될 수 있는 분석 방법이다.
실물옵션의 가격 데이터 모델링
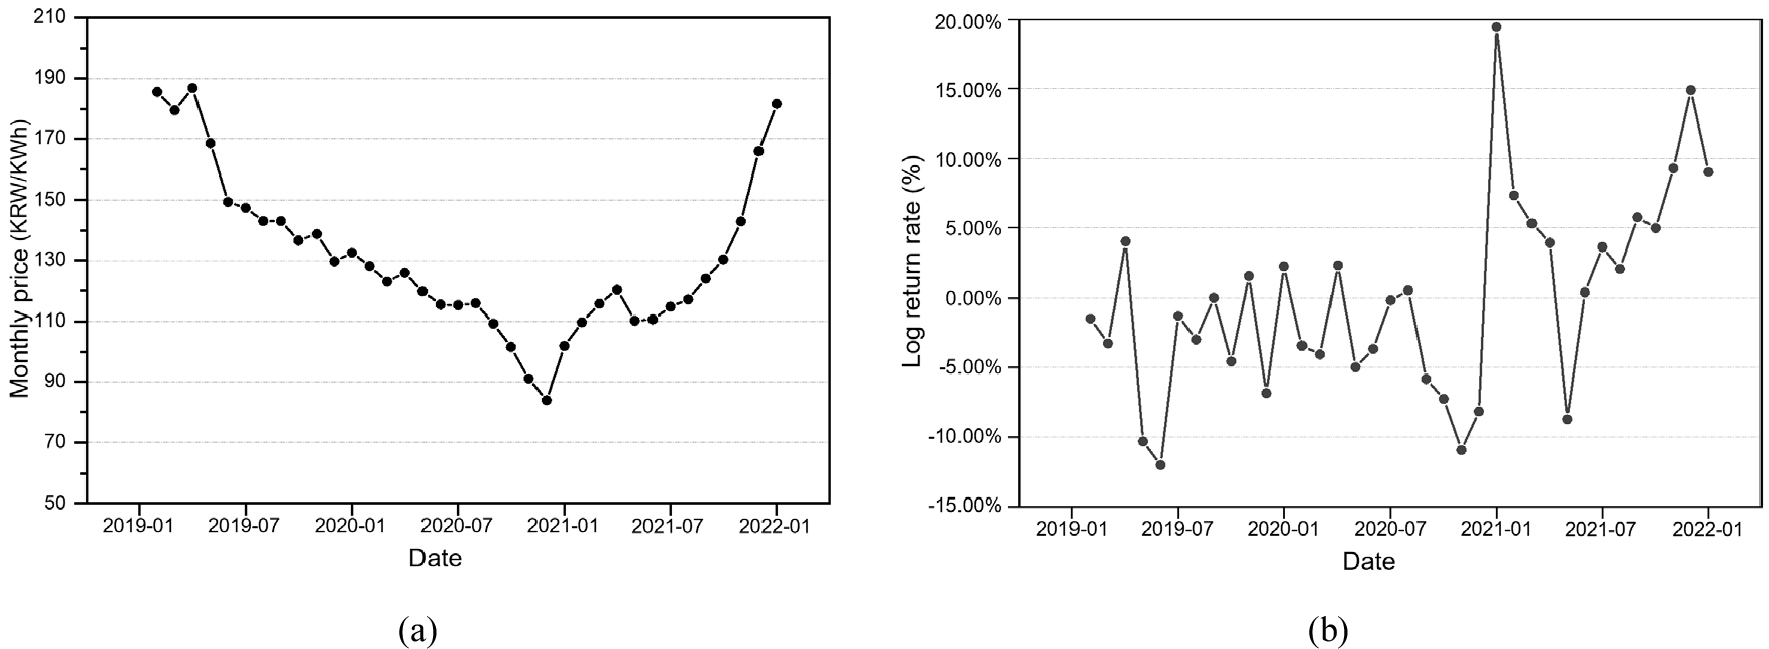
매출수익은 식 (1)과 같이 발전량()와 가격(P)의 곱으로 산정하며, 이 연구에서는 발전량은 고정하고 가격을 불확실한 요소로 가정하였다. 계통한계가격(SMP), 재생에너지 공급인증서(REC)는 전력통계정보시스템과 REC거래동향리포트를 활용하였으며, REC가중치는 1로 산정한다. 가격변수를 모델링하기 위해 가격변수의 분석기간은 2019.01~2021.12 자료를 이용하였다. 분석기간 선정 이유로는 해당 기간이 프로젝트 건설시점(2021.07) 직전 약 3개년의 최신 자료에 해당한다는 점과 이후 진행될 가격모델링의 선결조건을 갖추고 있기 때문이다. Fig. 3(a)는 가격변수의 월별 변동값(), Fig. 3(b)는 식 (2)를 이용하여 계산한 로그수익률 변동값(: log return rate)을 도시하였다.
식 (2)에서 는 개월의 가격, ln은 자연로그, 는 지난 달(-1)과 비교한 개월의 가격의 변동치를 자연로그 변환한 값이다.
이 논문에서 불확실한 가격()은 기하브라운운동(gBm)으로 모델링 하였다(식 (3)).
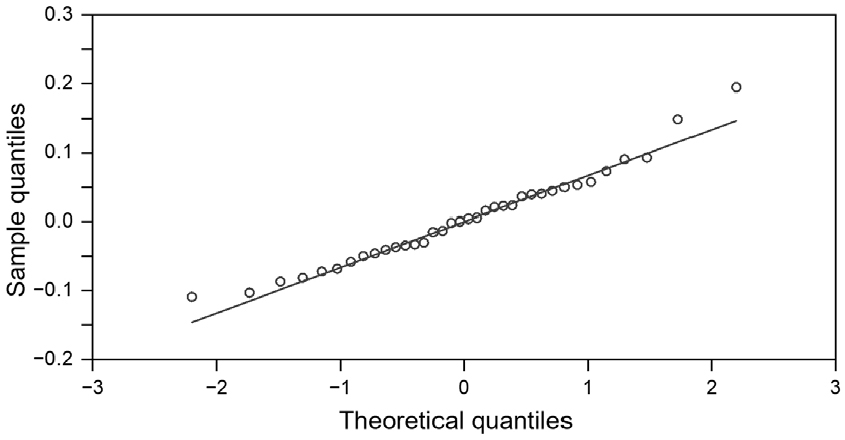
식 (3)에서 는 시간 의 가격, 𝜇는 평균성장률(drift), 𝜎는 변동성(volatility), 는 위너과정(Wiener process)으로 불확실성을 나타내는 항이다. 가격 데이터를 gBm으로 모델링하기 위한 선결조건은 「가격을 로그 수익률로 변환한 데이터가 정규분포를 따라야 한다」를 만족하여야 한다. Shapiro-Wilk 시험을 통해 로그 수익률의 정규성 검정을 수행하여 이 선결조건의 만족여부를 평가하였다(Table 1). 이 시험 결과, “유의확률인 p-value = 0.4689로 유의수준 0.05에서 정규분포를 따른다는 귀무가설(H0)을 기각할 수 없으므로 정규분포를 따르며, 해당 가격 데이터는 gBm으로 모형화할 수 있다”고 판단된다. Fig. 4는 Q-Q 플롯을 통해 정규분포 여부를 재검증하였으며, 로그수익률 변동값이 정규분포를 따르는 것으로 평가할 수 있다.
Table 1.
Test of normality for log return rate of price data
| Test statistics | Degree of freedom | p-value |
| 0.97153 | 35 | 0.4689 |
다음으로 gBm모델링을 위해 필요한 가격 로그수익률의 평균성장률 𝜇와 변동성 𝜎를 추정한다. 이를 위해 식 (2)에서 정의된 로그수익률 변동값()을 산술평균하여 평균 로그수익률()을 정의한다(식 (4)).
연률화된 평균 성장률의 추정치()와 연율화된 변동성 추정치()는 식 (5)와 식 (6)을 통해 각각 계산할 수 있다. 여기서, 는 연율화를 위한 시간간격(=1/12), 은 자료의 개수(이 연구에서는 35개)이다.
프로젝트 순현재가치
프로젝트 투자 이후에 얻어지는 순현재가치(NPV, 순현가)는 식 (7)을 이용하여 계산한다. 시점의 프로젝트 순현가인 는 프로젝트 수명 기간(에서 +) 동안에 발생하는 수익(×)의 현가의 합을 구한 후 총투자비용()를 차감하여 얻을 수 있다. 여기서, 전력가격인 는 전술한 바와 같이 gBm을 따르는 데이터를 나타낸다.
식 (7)에서 은 할인율(discounted rate), 는 기댓값(expected value) 연산자이다. 식 (7)을 적분하면 프로젝트 순현재가치()를 계산할 수 있다(식 (8)).
순현가 이 되는 임계투자가격()은 식 (9)와 같이 구할 수 있다.
투자 옵션 가치
프로젝트 투자 전에는 투자자는 “투자를 할 것인지?”, “투자를 유예하고 기다릴 것인가?”에 대한 기다림 옵션(wait option)을 가질 수 있으며, 이 옵션의 가치는 벨만방정식(Bellman equation)을 통해 계산할 수 있다. 옵션 가치()는 연속시간 벨만방정식에 따라 짧은 시간동안 옵션의 기대수익은 자본이익과 같아야 한다(Dixit and Pindyck, 1994). 이를 수식으로 표현하면 식 (10)과 같다. 식 (10)에서 은 할인율, 는 기댓값의 연산자, 는 시간 동안 발생하는 옵션가치의 변화량이다.
식 (10)의 벨만방정식은 가격(P)이 gBm을 따른다고 가정하고, Ito정리(Ito’s lemma)를 적용하면 해밀톤 자코비 벨만방정식(HJB, Hamiltonian Jacobi Bellman equation)으로 명명되는 미분방정식으로 정리된다(식 (11)).
식 (11)의 미분방정식의 해를 구하기 위해 를 식 (12)의 지수형태인 매개변수로 가정한다.
식 (12)를 식 (11)에 대입하여 정리하면, 식 (13)과 같은 𝛽에 관한 2차 방정식으로 표현된다.
식 (13)에서 𝛽에 대한 해를 구할 수 있으며, 이때 𝛽를 특성근(characteristic root)라고 한다. 식 (13)에서 𝛽에 대한 2차식으로 구성되어 있으므로 두 개의 𝛽값이 도출되며 식 (12)에 대한 일반형태를 식 (14)처럼 얻게 된다.
식 (14)에서 𝛽의 특성근은 식 (15), (16)으로 각각 계산된다.
식 (16)과 같이, 𝛽가 음의 값을 가질 경우에는 가 0에 접근할 때 이 되어 옵션가치가 무한대가 되는 모순을 가지게 되기 때문에, 이 모순을 제외하기 위해서는 𝛽는 양수만이 의미를 가진다. 따라서, 최종적인 옵션가치는 HJB방정식의 해인 식 (17)의 형태로 정리된다.
임계투자가격() 계산
실물옵션 이론을 이용한 임계투자가격()은 식 (8)과 식 (17)과 함께 다음의 등가조건(value-matching condition)과 한계조건(smooth-pasting condition)에 해당하는 경계조건(boundary condition)을 이용하여 계산할 수 있다.
• 등가조건(value-matching condition) :
at
• 한계조건(smooth-pasting condition) :
at
등가조건이란 “프로젝트를 즉시 실행했을 경우의 수익가치 와 프로젝트를 실행하지 않고 기다림을 선택할 경우의 옵션가치 가 같다”는 조건으로 이를 같게 만드는 가 임계투자가격임을 의미한다. 한계조건이란 “수익가치의 한계값과 옵션가치의 한계값이 같다”는 조건으로 이를 같게 만드는 가 임계투자가격임을 뜻한다.
상기의 등가조건과 한계조건을 식 (8)과 식 (17)에 적용하면 식 (18), (19)와 같이 정리된다. 미지수가 와 로 2개로 구성된 연립방정식이므로 와 를 계산할 수 있다.
연구 결과 및 토의
투자분석 및 시뮬레이션 결과
연구결과는 다음의 내용으로 구성하였다. 첫째, 평가하고자 하는 프로젝트를 대상으로 불확실성 존재 시, 전통적인 DCF법과 실물옵션이론(ROT)을 적용해 각각의 임계투자가격을 산출하고 비교하였다. 둘째, 가격 불확실성의 주요 변수인 평균성장률이나 변동성이 임계투자가격에 미치는 영향을 살펴보는 민감도 분석을 실시하였다. 셋째, 장기고정가격계약을 통해 가격 불확실성 제거하였을 때, 프로젝트의 재무상태 변화와 이로 인한 임계투자가격에 미치는 효과를 분석하였다.
임계투자가격의 비교: DCF와 ROT
불확실성 환경에서 임계투자가격 분석을 수행하기 위하여 ㈜솔라에너지(SPC)의 금융구조와 자본비용은 사업계획서에 근거하여 Table 2에 정리하였다. Table 3은 변동 가격모형의 모수(parameter)와 임계투자가격 계산을 위한 입력값이다. DCF기법의 임계투자가격은 식 (9), ROT기법의 임계투자가격은 식 (21)을 이용하여 계산한다.
Table 2.
Financial structure and cost of capital for the special-purpose company in the case of variable prices
| Parameter | Value | Comment |
| Total asset (Bil. KRW) | 185.0 | CAPEX |
| Debt (Bil. KRW)1) | 129.5 | 0.7 × CAPEX |
| Equity (Bil. KRW) | 55.5 | 0.3 × CAPEX |
| (%) | 3.0 | Risk-free rate, Korea T-Bond rate at 2021 |
| ERP (%) | 6.0 | Equity risk premium, market consensus |
| (%) | 1.43 | Levered beta2) |
| (%) | 11.6 | Cost of equity, CAPM (Capital Asset Pricing Model) |
| (%) | 9.00 | Cost of debt, Korea T-bond rate(=3.0%) + spread(=6.0%) |
| Tax rate (%) | 20.00 | Corporate tax rate (Korea) |
| WACC (%) | 8.51 | Weighted average cost of capital |
Table 3.
Parameters and input values for the derivation of critical investment price in the case of variable prices
| Parameter | Value | Comment |
| r (%) | 8.51 | Discounted rate=WACC (Table 2), Eq. (7) |
| 𝜇 (%) | 1.70 | Drift, Eq. (3) |
| 𝜎 (%) | 24.3 | Volatility, Eq. (3) |
| I (Bil. KRW) | 250.00 | CAPEX + OPEX |
| L (year) | 20 | Project life, Eq. (7) |
| Capacity factor (%) | 14.60 | Eq. (1) |
| Q (Thou. MWh) | 127.75 | AEP(Annual electricity production), Eq. (1) |
통상적으로 실물옵션을 통한 임계투자가격은 ‘기다림(waiting)’과 같은 전략적 유연성가치를 내포하기 때문에 옵션을 포함하지 않는 DCF에 의해 도출된 임계투자가격보다 높게 산출된다. 즉, DCF기법의 경우 미래 현금흐름 예측 시, 미래 가격에 대한 변동성을 기댓값(expectation)을 활용한 결정론적 분석(deterministic analysis)으로 변동성 가치를 반영하지 못하는 반면, ROT기법의 경우 미래 가격에 대한 변동성을 확률적 분석(stochastic analysis)을 통해 옵션가치를 포함할 수 있기 때문이다.
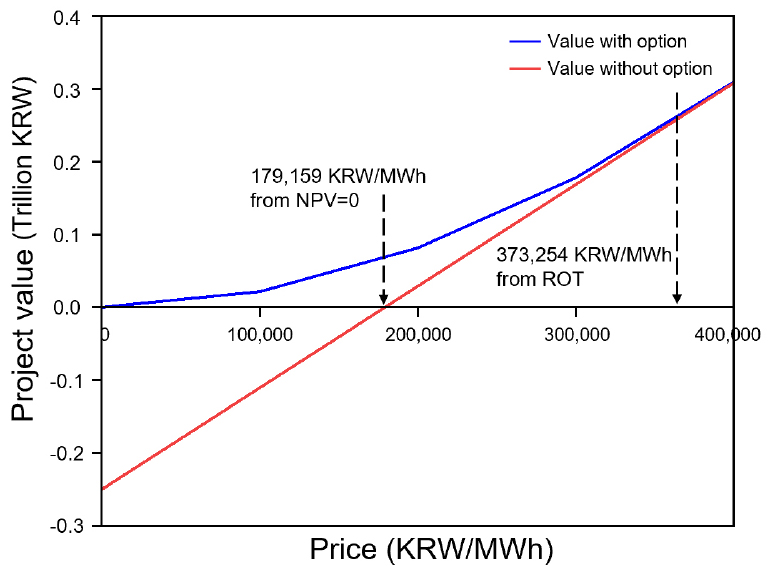
이 연구에서도 기존 DCF기법 기반 NPV = 0를 활용한 임계투자가격은 179,159원/MWh으로 분석되며, ROT기법를 활용한 임계투자가격은 373,254원/MWh으로 계산되었다(Fig. 5). 이는 해당프로젝트 투자시점 결정 시 전통적 DCF방법에 따르면 판매가격이 179,159원/MWh이상이면 프로젝트의 가치가 양의 값을 가지므로 투자를 결정해도 된다는 가이드라인을 제공하는 반면, ROT기법에 따르면 판매가격이 373,254원/MWh까지는 가격의 변동성을 고려해 보았을 때 기다려 볼 필요가 있다는 근거를 제공한다. 통상 실무에서는 순현가로 결정된 투자가격과 ROT로 결정된 투자가격 사이의 적절한 값에서 이해당사자들의 협의를 거쳐 투자의사를 결정한다.
민감도 분석
민감도 분석은 입력 변수들이 불확실성으로 인해 변동할 경우, 그 변동으로 인해 해당 결과값이 얼마나 영향을 받을 수 있는지 평가한다. 프로젝트 불확실성의 원천인 가격에 대한 gBm모델 중 2가지 입력변수, 1)가격 평균성장률(𝜇)과 2)가격 변동성(𝜎)이 각각 ±10%, ±30% 변화할 때, 임계투자가격에 미치는 영향을 분석하였다.
가격 평균성장률(𝜇) 변화에 따른 임계투자가격의 민감도
gBm가격모델 중 평균성장률(drift, 𝜇)은 가격의 연평균 증가 또는 감소 추세를 나타내는 지표다. 식 (5)를 이용하여 2019.01~2021.12 기간에서 추정한 연간 평균성장률(𝜇)의 값은 1.7%이다. 다른 모든 변수가 동일하고 연평균성장률이 ±10%, ±30% 변화할 때, DCF방법과 ROT기법을 통해 얻어지는 임계투자가격이 어떻게 변화하는지 민감도 분석을 실시하였다.
Table 4의 결과에서 알 수 있듯이, 가격 평균성장률이 10%, 30% 상향할 경우 DCF기법에 의한 임계투자가격은 낮아지고 ROT에 의한 임계투자가격은 높아진다. 반면, 10%, 30% 하향할 경우 DCF기법에 의한 임계투자가격은 높아지고 ROT에 의한 임계투자가격은 낮아진다. 현재 시점에서 투자의사 결정을 진행하는 DCF기법으로 정해지는 임계투자가격은 프로젝트기간 중 판매가격의 평균성장률이 높아지면 이는 프로젝트 전반의 수익성이 개선될 것으로 기대하여, 현재 시점에서 NPV = 0을 만족시키는 임계투자가격을 낮추는 방향으로 작용하고 반대로 판매가격의 평균성장률이 낮아지면 프로젝트 전반의 수익성이 악화될 것이므로 임계투자가격을 높이는 방향으로 작용하기 때문이다.
Table 4.
Sensitivity analysis as changing the averaged growth rate of price (𝜇, drift)
이에 반해 기다림의 옵션을 가지고 투자의사 결정을 진행하는 ROT기법에 의한 투자시점의 경우, 판매가격의 평균성장률이 높아지면 판매가격이 높아질 때까지 기다린 후 투자시점을 잡는 것이 프로젝트 전반의 수익성을 높이는데 유리하기 때문에 임계투자가격이 높아진다. 반대로 판매가격 평균성장률이 낮아지면 기다릴 유인이 약해지는 것이기 때문에(기다림에 대한 옵션가치가 약해지는 것이기 때문에) 임계투자가격도 낮아지는 것으로 해석된다.
가격 변동성(𝜎)에 따른 임계투자가격의 민감도
연간 가격 변동성(𝜎)은 식 (6)을 이용하며, 2019.01~2021. 12의 기간동안 추정한 값은 24.3%이다. 다른 모든 변수가 동일하고 가격변동성이 ±10%, ±30% 변화할 때, DCF방법과 ROT기법을 통해 얻어지는 임계투자가격의 민감도분석을 실시하였다.
Table 5에서 정리한 결과값과 같이, 가격변동성이 10%, 30% 상향할 경우 DCF기법에 의한 임계투자가격은 변화가 없고 ROT에 의한 임계투자가격은 더 높아지는 것으로 나타났다. 반대로 10%, 30% 하향할 경우 DCF기법에 의한 임계투자가격은 역시 변화가 없고 ROT에 의한 임계투자가격은 낮아지는 것으로 나타났다. 이는 미래 불확실한 가격변수에 대해 기댓값을 가지고 결정론적으로 투자의사 결정을 진행하는 DCF기법에 의한 임계투자가격 산출의 경우, 프로젝트기간 중 판매가격의 평균성장률 등 다른 변수들이 동일한 상태에서 변동성만이 바뀌는 경우에는 임계투자가격에는 영향을 미치지 않기 때문이다. 이에 반해 미래 불확실한 가격변수에 대해 변동성을 감안하여 확률론적으로 임계투자가격을 도출하는 ROT기법의 경우, 가격의 변동성이 높아지면 판매가격이 높아질 가능성이 커져 기다림에 대한 옵션가치가 커지기 때문에 임계투자시점을 높게 산출하는 것이고 반대로 가격 변동성이 낮아지면 판매가격이 높게까지 오를 가능성도 낮아져 기다릴 유인이 약해지는 것이기 때문에(기다림에 대한 옵션가치가 약해지는 것이기 때문에) 임계투자가격도 낮아지는 것으로 분석된다. 이러한 특징은 금융옵션에서도 같은 양상을 보인다.
Table 5.
Sensitivity analysis as changing the price volatility (𝜎)
장기고정가격계약의 투자영향 분석
실제로 사업계획서에 제시된 장기고정가격계약에 근거하여 해당 프로젝트의 임계투자가격 산출과 장기고정가격계약이 프로젝트 투자에 미치는 영향을 분석하였다. 사업계획서에 제시된 장기고정가격계약에 기초하여 가격 불확실성이 제거된 재무구조와 자본비용은 Table 6 맨 오른쪽 칸(column)에 정리하였다. 또한 장기고정가격계약 분석모델에 사용된 주요 모수 추정값은 = 3.58%, 𝜇 = 0%, 𝜎 = 0%이며 나머지 입력값은 Table 3과 같다.
Table 6.
Comparison of the cases with variable prices and with a long-term fixed price
장기고정가격 계약조건에서 임계투자가격을 도출하였다. 상기 모수 추정값과 입력값을 식 (9)에 입력하여 DCF기법에 의한 임계투자가격을 구할 수 있다. 장기고정가격계약을 통해 가격 불확실성을 제거했기 때문에 ROT기법을 통한 임계투자가격은 DCF기법을 이용하여 구한 임계투자가격과 같으며 그 값은 137,022원/MWh이다. 또한 사업계획서에 따르면 정부 경매를 통해 얻은 해당 프로젝트의 장기고정가격계약에서의 실제 고정가격은 165,000원/MWh이다. 이는 해당 프로젝트 사례에서 DCF기법을 통해 산출된 임계투자가격 137,022원/MWh보다 크므로 해당 프로젝트는 경제성을 가지는 것으로 평가할 수 있다(Fig. 6).
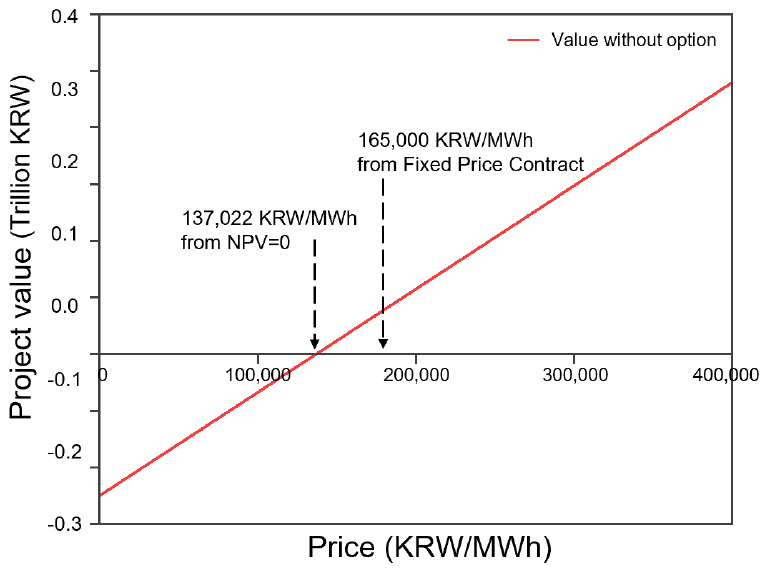
앞서 가격 변동성을 가정한 사례와 장기고정가격을 통한 조건에서 DCF기법으로 산출한 임계투자가격이 각각 179,159원/MWh, 137,022원/MWh이다. 결과에서 알 수 있듯이 장기고정가격계약 도입의 경우 임계투자가격을 낮추어 투자자들로 하여금 투자 유인을 높일 수 있음을 확인하였다. 즉, 장기고정가격계약을 통해 미래 수익의 안정성이 보장될 경우, 프로젝트의 자기자본 참여비율 감축(E/A: 30%→10%), 할인율 감축(WACC: 8.51%→3.58%) 등 재무구조에 변화를 주어 결과적으로 프로젝트의 임계투자가격을 낮추고 투자 유인을 증대시킬 수 있었다. 가격 변동성을 가정한 사례와 장기고정가격을 가정한 경우, 각각에 적용된 입력값과 산출된 결과값은 Table 6에 요약하였다.
결 론
이 논문은 국내 태양광발전 프로젝트 사례를 통해 전통적 DCF기법과 실물옵션이론(ROT)을 활용한 임계투자가격을 비교하였으며, 가격변화에 따른 임계투자가격 민감도를 분석하였다. 또한 장기고정가격계약 시, 해당 프로젝트의 재무상태 변화를 통해 산출된 임계투자가격을 앞서 도출한 임계투자가격과 비교함으로써 미래 수익 안정성 확보가 투자분석에 미치는 영향 등을 살펴보았다.
(1) 시장가격에 따른 불확실성을 고려한 임계투자가격 분석
해당 프로젝트의 미래 수익이 시장가격에 따라 변동된다고 가정하였을 때 DCF기법과 ROT기법을 이용하여 임계투자가격을 도출하였다. DCF기법과 ROT기법으로 도출된 임계투자가격은 각각 179,159원/MWh, 373,254원/MWh이다. 이는 시장 가격의 변동성 감안하였을 때, 전력 판매가격이 373,254원/MWh까지 오를 가능성이 있으므로 투자유예와 같은 전략적 유연성을 통해 투자시점을 미루는 것이 투자자에게 유리할 수 있음을 뜻한다.
(2) 가격변화에 따른 임계투자가격의 민감도 분석
가격의 평균성장률(𝜇)과 가격 변동성(𝜎)에 따라 임계투자가격에 미치는 영향을 민감도분석 하였다. 가격평균성장률이 증가/감소시 DCF기법을 통해 산출된 임계투자가격은 반대로 감소/증가하였다. 프로젝트 운영기간 중 전력판매가격의 증가/감소는 임계투자가격을 낮출/높일 수 있는 요인이 되기 때문이다. 반면, ROT기법을 통해 산출된 임계투자가격은 가격평균성장률과 같은 증가/감소 추이를 보였다. 이 결과는 평균가격의 증가/감소가 기다림과 같은 선택권 가치를 증가/감소시킬 수 있기 때문이다.
가격변동성이 증가/감소할 때, DCF기법을 통해 산출된 임계투자가격은 가격 변동성 자체가 평균에 영향을 주지 않으므로 불변하였으나, ROT기법을 통해 산출된 임계투자가격은 증가/감소 추이를 보였다(Table 7). 즉, 변동성은 DCF기법을 통한 임계투자가격에는 영향을 미치지 않으며 ROT기법에 의한 임계투자가격은 양의 상관관계를 가지며 변화하는 것을 알 수 있었다.
Table 7.
Comparison of critical investment prices relevant to price changes
(3) 장기고정가격의 투자영향 분석
장기고정가격계약으로 가격이 고정된 경우에 임계투자가격을 비교하였다. 장기고정가격계약 시, DCF기법을 통한 임계투자가격은 137,022원/MWh이다. 가격변동 가정 하에 DCF기법을 통한 임계투자가격이 179,159원/MWh임을 볼 때, 장기고정가격계약을 통한 프로젝트 수익구조의 안정화는 해당 프로젝트 사례에서 보듯이 자기자본 참여비율 감축(E/A: 30%에서 10%로 감소), 할인율 감축(WACC: 8.51%에서 3.58%로 감소)과 같이 재무구조 변화를 통해 임계투자가격을 낮추고 투자 유인을 촉진할 수 있다.
이 연구에서 실물옵션 기법을 활용한 투자분석은 발전소 투자 프로젝트와 같이 미래 수익의 불확실성이 높고 대규모 자본투자가 요구되는 사업의 투자의사결정에서 사업자에게 유용한 정보를 제공할 수 있음을 확인하였다. 먼저, ROT기법을 통해 산출된 임계투자가격과 민감도분석은 투자자가 프로젝트의 투자 여부를 결정하는 과정에서 투자 결정을 유예할 수 있는 기준가격에 대한 정량적인 가이드라인을 제공할 수 있다. 이를 통해 투자자는 해당 프로젝트의 가치를 극대화할 수 있을 것이다. 장기고정가격계약이 프로젝트에 미치는 영향분석에 따르면 해당 계약을 통한 미래 수익의 안정화는 투자자의 자기자본참여비율과 프로젝트 할인율을 낮추는 효과를 가져와 신재생에너지 발전사업에 대한 투자자의 참여를 촉진할 수 있음을 알 수 있었다. 이는 장기고정가격계약 제도의 적극적인 도입이 태양광 발전을 비롯한 신재생에너지 발전사업의 투자 활성화를 위한 효과적인 정책수단으로 활용될 수 있음을 시사한다. 지난 몇 년간 육상 태양광 발전사업의 경우 난개발 및 입지 갈등 등의 문제가 사회적 이슈로 제기되기도 하였다. 그러나 향후 관련 제도의 보완과 함께 산업단지 지붕형 태양광, 건물 외벽형 태양광 등 다양한 형태의 발전시설이 개발된다면, 기존 입지 문제를 완화하면서도 태양광 발전의 보급 및 확대를 통해 국내 탄소중립 달성에 기여할 수 있을 것으로 사료된다.